
Inscription Newsletter
Toute l'actualité du crowdfunding, de l'économie collaborative et de la FinTech
Toute l'actualité du crowdfunding, de l'économie collaborative et de la FinTech
Créez votre compte gratuitement et sans engagement.
> Commencez à investir dès 20€
> Touchez des intérêts
> Transactions sécurisées par Lemonway
Projets à financer | SHAKIR
Partager ce projet :


Hôtellerie et restauration - Le Quesnoy (59)
Ouverture d'un 2ème restaurant dans le Nord (59)
105 000 €
 Disponible le 13/10/2026 à 17:00
Taux par an
9,50 %
Durée
36 mois
Crédit amortissable mensuellement (Versement des intérêts tous les mois)
Date de création :
2017
Nombre de salariés :
13
Chiffre d'affaires (2025) :
1 611 253 €
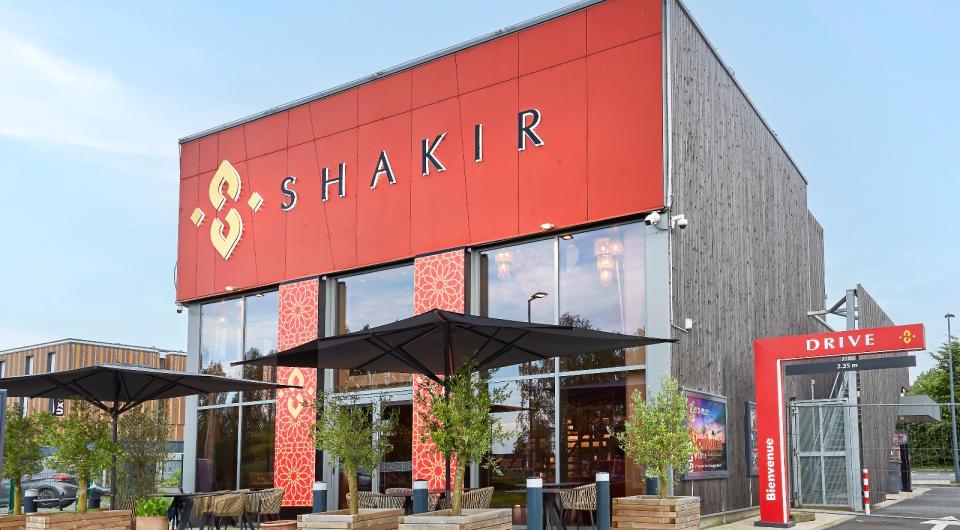
L’EURL SHAKIR (SIREN 834055758), dirigée par Monsieur Abdellah MOUDNI, a été créée en 12/2017. Elle exploite un restaurant traditionnel de spécialités orientales, plus particulièrement marocaines, comme le couscous, les tajines et les grillades.
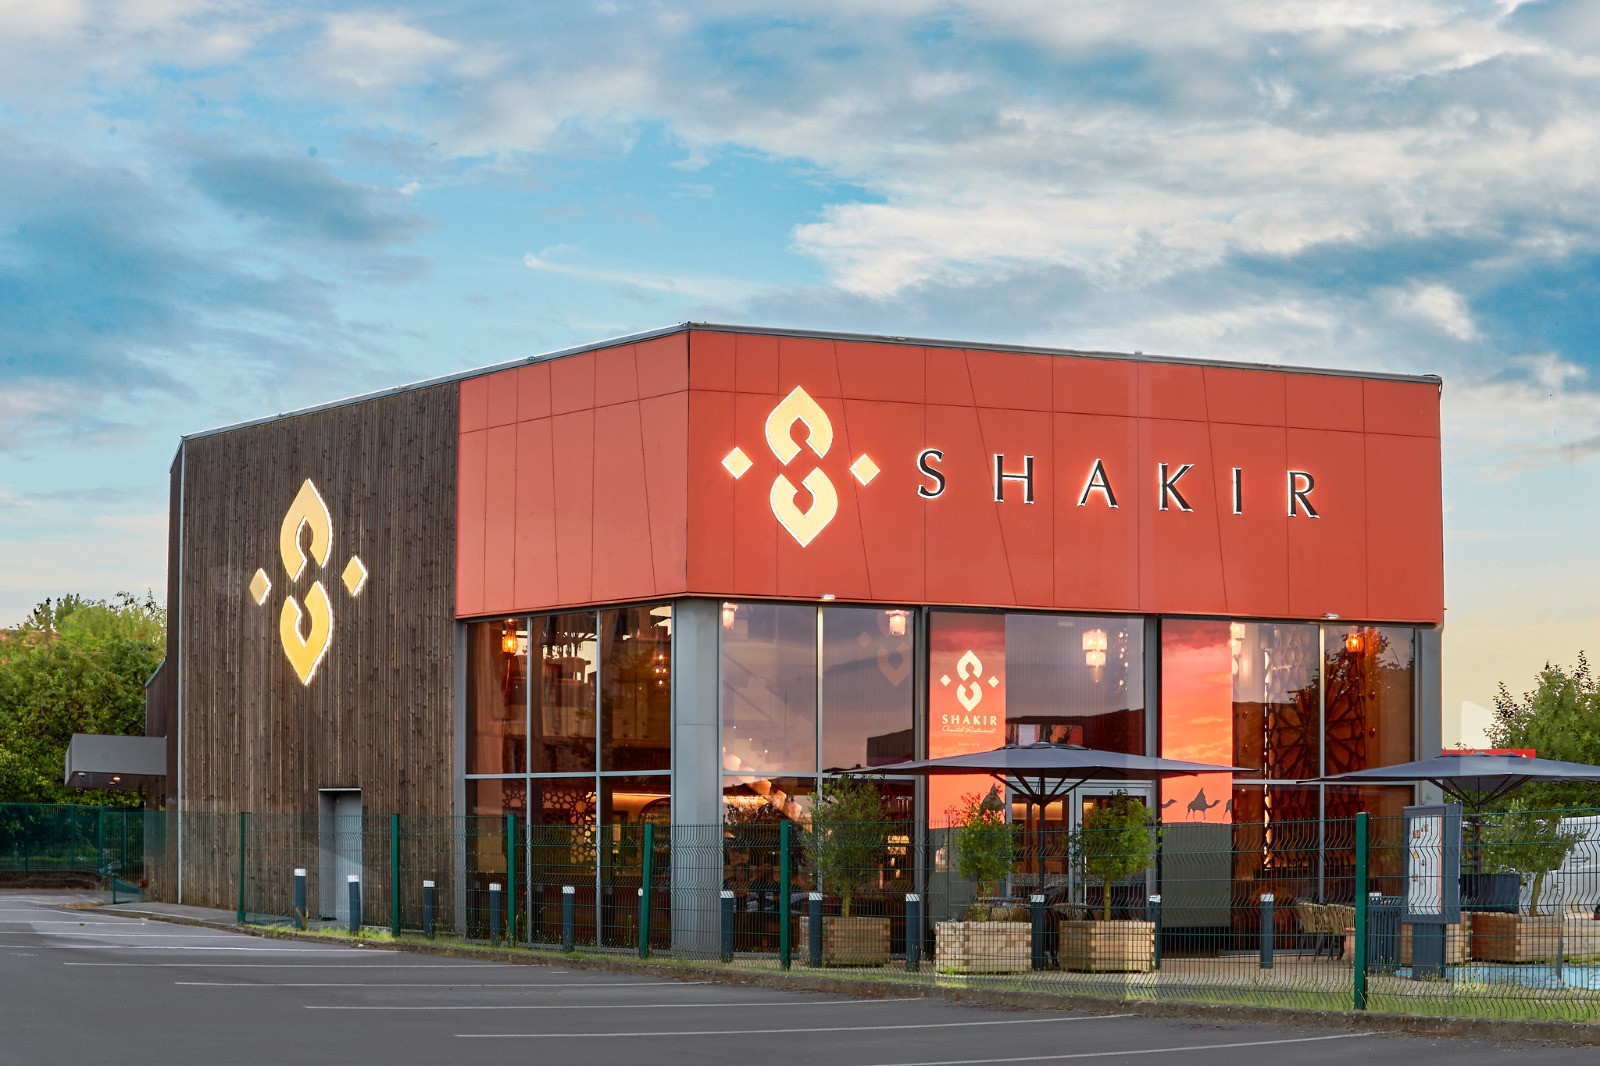
L’établissement est situé 30 chemin des bourgeois à Aulnoy-Les-Valenciennes dans le département du Nord, au sein d’une zone commerciale attractive (Carrefour, Decathlon, Brico Dépôt, Action, etc.). Il est ouvert du lundi au dimanche, midi et soir.
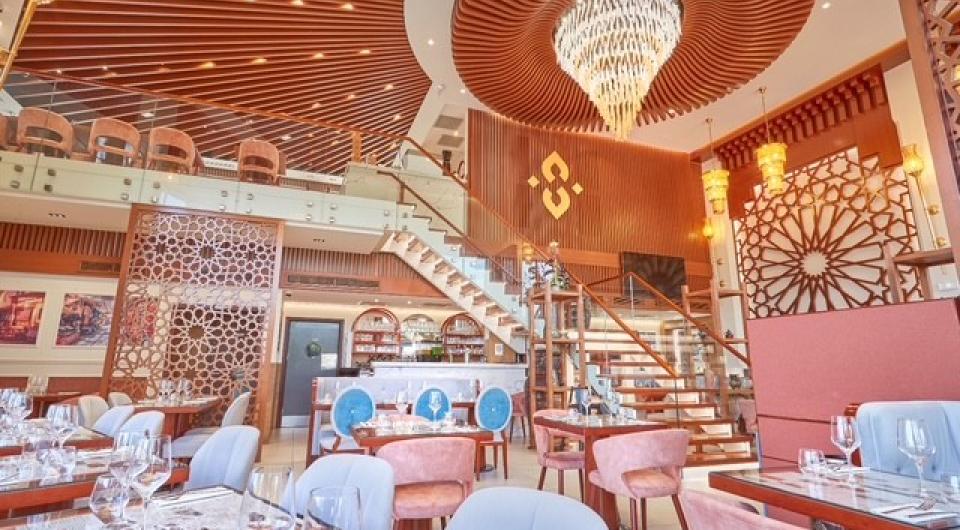
La grande salle sur deux étages offre une grande capacité d’accueil (140 couverts), ainsi qu’un toit terrasse ouvert d’avril à septembre.
En plus de la restauration sur place, Shakir offre un service de ClickAndCollect et de drive, ainsi que la livraison à domicile via les plateformes Uber Eats et Deliveroo.
Un grand parking autour du restaurant permet de stationner facilement et gratuitement.
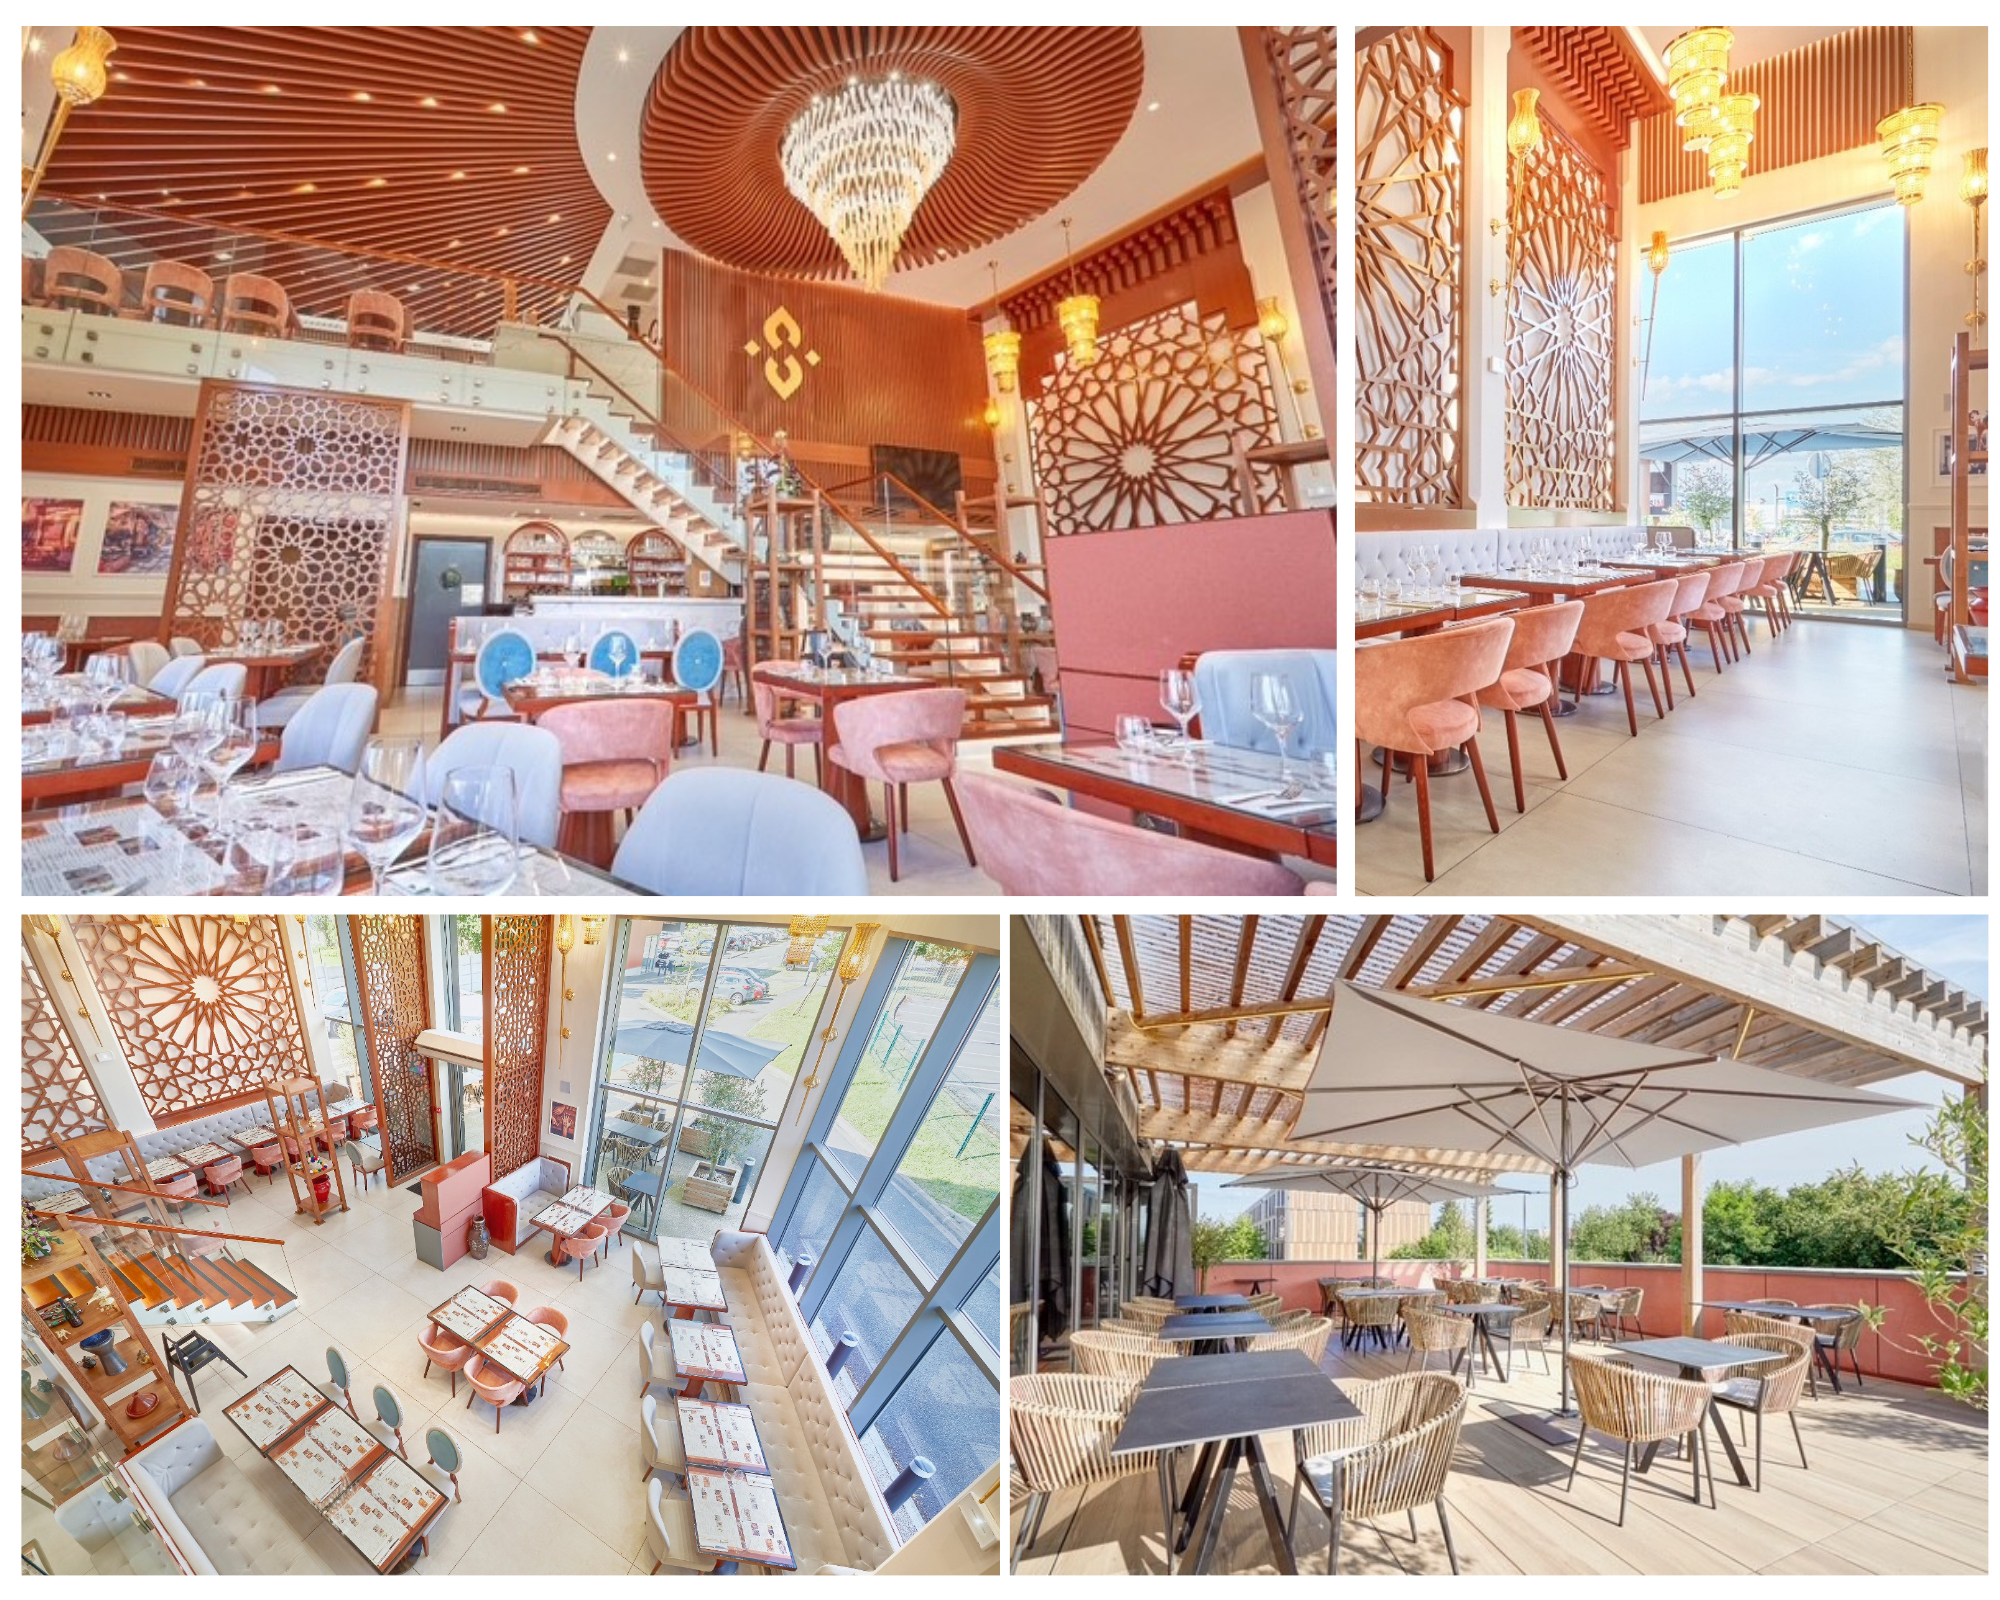
Le restaurant Shakir bénéficie d’une bonne notoriété comme peuvent en témoigner les 1200 avis Google accordant une note moyenne de 4.5/5, mettant l’accent sur la cuisine savoureuse, le cadre moderne et la qualité du service et de l’accueil.
Présentation du groupe
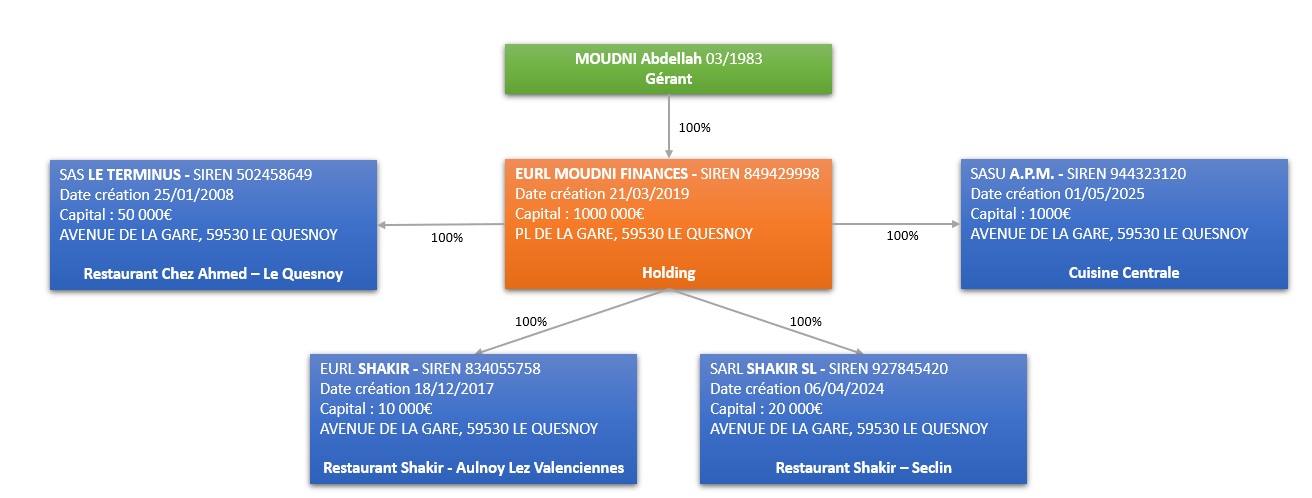
En plus de la société SHAKIR objet du financement, Monsieur Abdellah MOUDNI est à la tête de deux autres restaurants et d'une nouvelle structure à venir (SASU A.P.M - dédiée à une cuisine partagée) par le biais de sa holding EURL Moudni Finances :
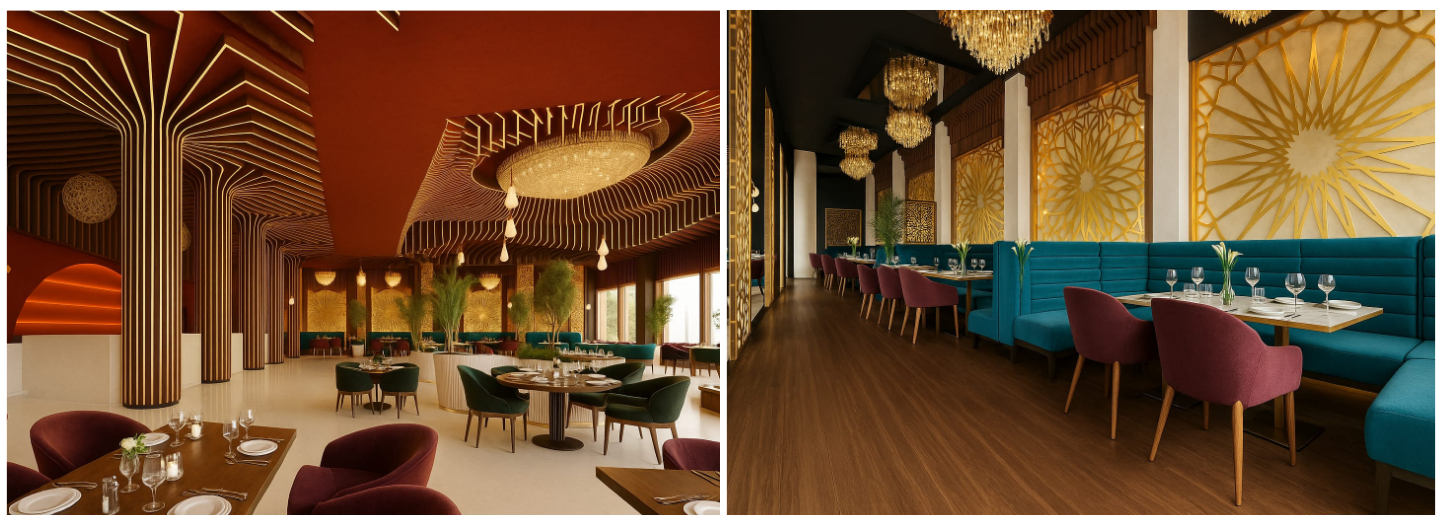 Projections après travaux
Analyse de l’environnement externe de l’entreprise
On recense plusieurs enseignes de restauration autour de Shakir : traditionnelles (brasserie, restaurant italien) et rapides (Mac Donald’s, Burger King), cependant sa spécialisation dans la cuisine orientale lui permet de se différencier de ses concurrents.
Stratégie de développement
L’ouverture du restaurant de Seclin marquera une étape dans le développement du groupe avec son implantation en banlieue de Lille et sa capacité de 240 couverts pour un chiffre d’affaires prévisionnel à plus de 2M€.
Monsieur MOUDNI prévoit dès 2027 le développement du concept SHAKIR dans toute la France sous la forme de franchise. Les démarches ont déjà été engagées fin 2025 avec l’acquisition d’un terrain qui accueillera une cuisine centrale de grande capacité en vue d’approvisionner les futurs franchisés.
Communication et Promotion
Monsieur Abdellah MOUDNI est né en 1983 (43 ans).
En 2000, il commence sa carrière dans le domaine de la restauration en tant qu’apprenti dans le restaurant de son père « Chez Ahmed » à Le Quesnoy (59), une institution dans la région depuis 1976.
En 2008, il reprend l’affaire via la SAS LE TERMINUS et huit ans plus tard il créée le restaurant SHAKIR : l’idée est de proposer des spécialités orientales (couscous, tajines, grillades, etc.) dans un cadre moderne, implanté à proximité d’un centre commercial.
En 2024, fort du succès de SHAKIR, Abdellah MOUDNI duplique le modèle pour s’implanter à Seclin, à quelques kilomètres de Lille. L’ouverture est prévue en novembre 2026.
Ouverture d'un 2ème restaurant dans le Nord (59)
L’EURL SHAKIR sollicite la communauté d'investisseurs PretUp pour un montant de 105 000€ sur 36 mois à un taux fixe de 9.50% pour financer le renforcement de la trésorerie d'exploitation avec l'ouverture du 2ème restaurant (prévue au mois de novembre).
Ce 2ème restaurant est effectué via la structure SHAKIR SL qui a obtenu un accord bancaire de 500K€.
Le projet débutera immédiatement à la fin de la collecte. La mensualité moyenne est de 3410€.
Le projet est proposé sous la forme d'un crédit amortissable mensuellement (le capital s'amortit au fil des échéances mensuelles). Le taux d'intérêts fixe de 9.50% s'applique sur le capital restant dû. L'échéance mensuelle est composée d'une partie du capital prêté et des intérêts.
Activité & Projection
La société SHAKIR a réalisé un chiffre d’affaires de 1 611 K€ en 2025. Malgré un léger recul de l’activité de 5 % par rapport à 2024, elle parvient à maintenir son Excédent Brut d’Exploitation (EBE) à 223 K€, soit un taux de profitabilité de 14 %, témoignant d’une bonne maîtrise des coûts d’exploitation.
Pour rappel, l’EBE mesure la performance économique de l’activité courante avant prise en compte des amortissements, des charges financières et des éléments exceptionnels. Il permet notamment d’apprécier la capacité de l’entreprise à générer des ressources grâce à son exploitation, après prise en compte des charges de personnel.
Les charges de personnel représentent 27 % du chiffre d’affaires, un niveau inférieur aux ratios généralement observés dans le secteur de la restauration traditionnelle, de l’ordre de 30 à 32 %. Cette performance s’explique notamment par l’organisation mise en place par M. MOUDNI autour d’une cuisine centrale approvisionnant les deux restaurants. Cette mutualisation permet d’optimiser les ressources humaines et d’alléger la charge de travail en cuisine, contribuant ainsi à la maîtrise des coûts salariaux.
À fin septembre 2026, le chiffre d’affaires s’établissait à 1 163 K€. La fréquentation a notamment été affectée durant la période estivale par les épisodes de canicule. Le chiffre d’affaires annuel est néanmoins attendu à 1 613 K€ au 31 décembre 2026, soit un niveau globalement stable par rapport à l’exercice précédent.
Pour 2027, l’objectif de chiffre d’affaires est fixé à 1 670 K€, correspondant à une progression de 3,5 %. La stratégie privilégie toutefois davantage l’amélioration de la profitabilité que la croissance des volumes, avec pour objectif de consolider les marges et de renforcer durablement la performance économique de l’entreprise.
Structure financière
Au 31 décembre 2025, la société SHAKIR présente des capitaux propres de 244 K€, dont 10 K€ de capital social, représentant une capacité financière de 10 %.
Ses actifs immobilisés nets s’élèvent à 869 K€, dont 855 K€ d’immobilisations corporelles.
L’endettement demeure relativement modéré au niveau de la structure SHAKIR. Il se compose de deux emprunts bancaires présentant respectivement un capital restant dû de 151 K€ et 57 K€, ainsi que de 100 K€ de dettes intragroupe, dont 95 K€ dus à la holding MOUDNI FINANCES.
Cycle d’exploitation
Compte tenu de la nature de son activité (restauration traditionnelle), la société présente un besoin en fonds de roulement (BFR) négatif. Cette situation s’explique notamment par un encaissement comptant des clients et une rotation rapide des stocks, de l’ordre de 1 à 2 jours, permettant de financer le cycle d’exploitation sans mobiliser de trésorerie supplémentaire.
Le poste fournisseurs fait apparaître une dette de 1,7 M€, dont 1,6 M€ correspondant à des factures non parvenues de la SASU LE TERMINUS. Cette dette est partiellement compensée par une avance de trésorerie consentie à LE TERMINUS, comptabilisée à l’actif dans le poste « Autres créances », pour un montant de 1,1 M€.
Il convient de préciser que la majorité des approvisionnements en matières premières transite par LE TERMINUS, qui assure actuellement la gestion de la cuisine centrale desservant les deux restaurants.
Capacité de remboursement
En 2025, la capacité d’autofinancement (CAF) de la société SHAKIR s’élevait à 177K€. Cet indicateur mesure les ressources financières générées par l’activité de l’entreprise et permet notamment d’évaluer sa capacité à financer ses investissements et son développement, ainsi qu’à rembourser ses dettes financières.
Après prise en compte des annuités des financements en cours, qui représentent 69K€, la CAF disponible ressort à 108K€. Ce montant permet de couvrir intégralement les échéances de remboursement du financement PretUp sollicité, d’un montant de 55K€, tout en conservant une marge de trésorerie résiduelle.
La société a été rattachée à la classe de risque "B-" / Risque faible déterminée par la cotation interne de PretUp dont le calcul se trouve dans l’analyse financière de l’entreprise présente dans la section Documents.
Nous avons fixé le seuil d'intervention à 50 % du montant recherché. A partir de ce seuil, le dirigeant décide de l'acceptation ou non des fonds collectés.
Le modèle du contrat de prêt signé à la fin de la collecte entre l’entreprise et les investisseurs est disponible dans la section Documents.
Dans le cadre de la nouvelle réglementation européenne PSFP (plateforme de services de financement participatif / règlement (UE) 2020/1503 du 7 octobre 2020), vous trouverez la Fiche d'Informations Clés pour les Investisseurs récapitulant toutes les informations nécessaires sur l'investissement en cliquant sur le bouton « Fiche d’informations Clés (FICI) » situé sur cette même page et dans la section Documents.
Afin de couvrir le risque de défaillance, des garanties ont été attachés au prêt PretUp :
PretUp ne facture pas de frais aux prêteurs. Les frais de fonctionnement de la plateforme sont couverts par la facturation du service aux emprunteurs (commission de succès, frais de dossier et frais de gestion).
PretUp facture à l'emprunteur :
Rappel : les personnes physiques bénéficient également des dispositions fiscales de déduction des pertes en capital sur leur investissement depuis le 1er janvier 2016 (pour les résidents fiscaux français). Nous vous informons que les dirigeants et salariés PretUp peuvent investir sur ce projet.
Il est porté à l’attention des investisseurs qu'aucun conflit d’intérêt n'a été identifié sur ce projet.
| Les points positifs du projet | Les points d'attention du projet |
|---|---|
| Expérience du dirigeant | Concurrence sur le secteur du CHR (Hôtel, restauration..) |
| Performance économique de la société, cofinancement avec une banque sur l'ouverture | Difficultés de recrutement dans le secteur de la restauration |
| Perspectives de développement du groupe | Impact de la conjoncture économique sur le pouvoir d'achat des ménages |
Nous attirons l’attention de nos investisseurs sur les dispositions suivantes :
Investir dans un projet de financement participatif comporte des risques, y compris le risque de perte totale ou partielle du capital investi. L’investissement n’est pas couvert par les systèmes de garantie des dépôts ni par les systèmes d’indemnisation des investisseurs.
Le retour sur investissement n’est pas garanti. Ceci n’est pas un produit d’épargne, et il est conseillé de ne pas investir plus de 10 % de son patrimoine net dans des projets de financement participatif.
L’investisseur non averti bénéficie d’un délai de réflexion de 4 jours à compter de l’émission de son offre pour la retirer.