
Inscription Newsletter
Toute l'actualité du crowdfunding, de l'économie collaborative et de la FinTech
Toute l'actualité du crowdfunding, de l'économie collaborative et de la FinTech
Créez votre compte gratuitement et sans engagement.
> Commencez à investir dès 20€
> Touchez des intérêts
> Transactions sécurisées par Lemonway
Projets à financer | EURL MAISON MINA
Partager ce projet :


Commerce de détails - Villiers-le-Bel (95)
Reprise d'une boulangerie-pâtisserie à Théoule-Sur-Mer
22 000 €
 Disponible le 03/11/2026 à 17:00
Taux par an
9,75 %
Durée
24 mois
Crédit amortissable mensuellement (Versement des intérêts tous les mois)
Date de création :
2026
Nombre de salariés :
6
Chiffre d'affaires (2028) :
759 675 €
L’EURL MAISON MINA (SIREN 105222558) a été créée en mai 2026 par Younès OUAOUBID, gérant et associé unique, afin de reprendre le fonds de commerce de la boulangerie « Les délices de Théoule » à Théoule-Sur-Mer, station balnéaire de 1500 habitants située sur la Côte d’Azur, à quelques kilomètre de Cannes.
La boulangerie dispose de deux points de vente :
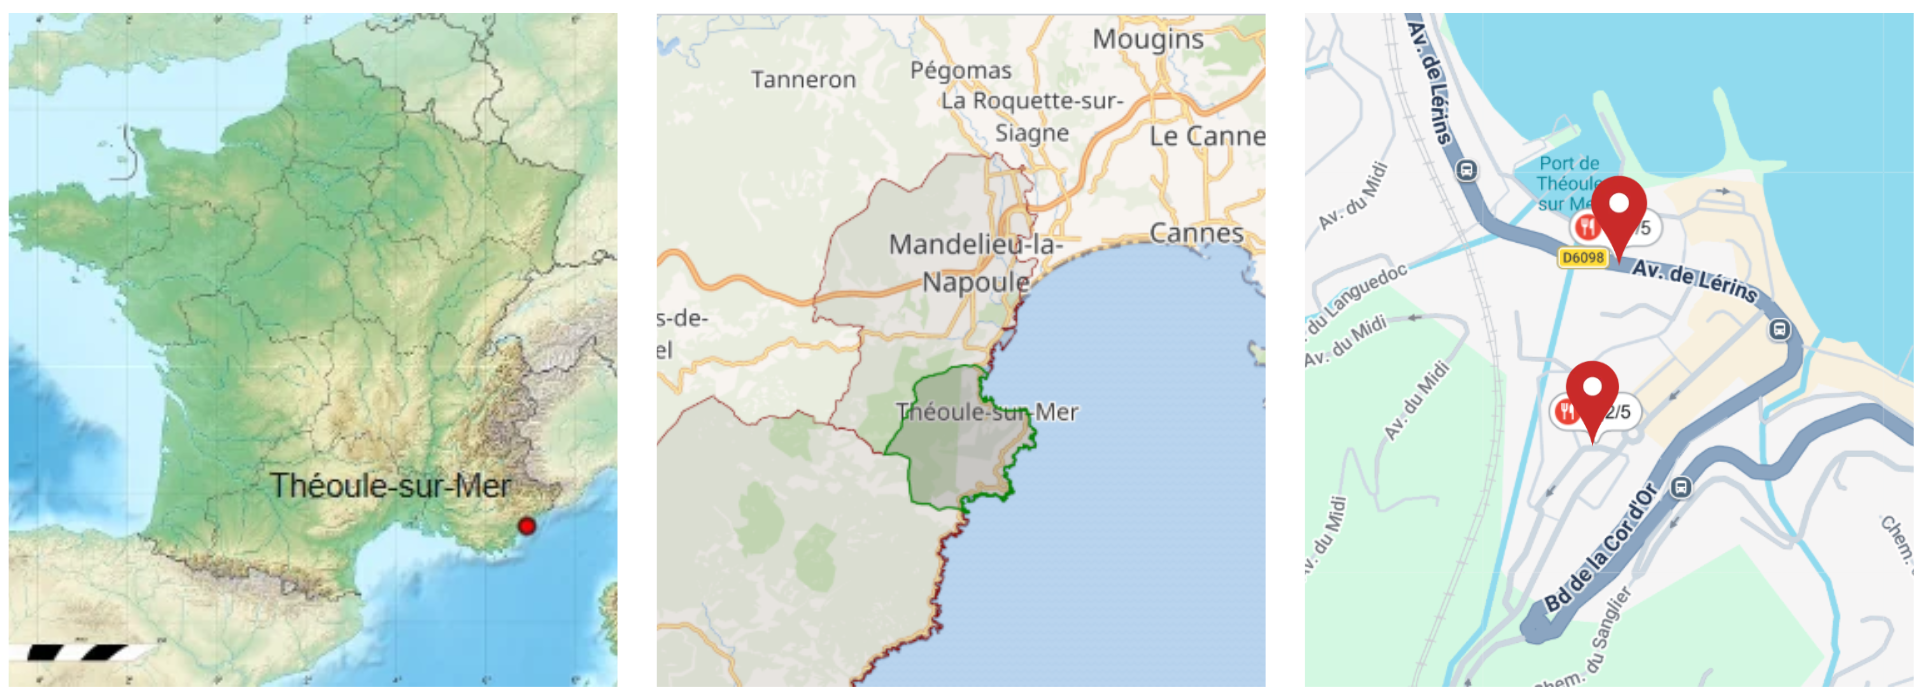
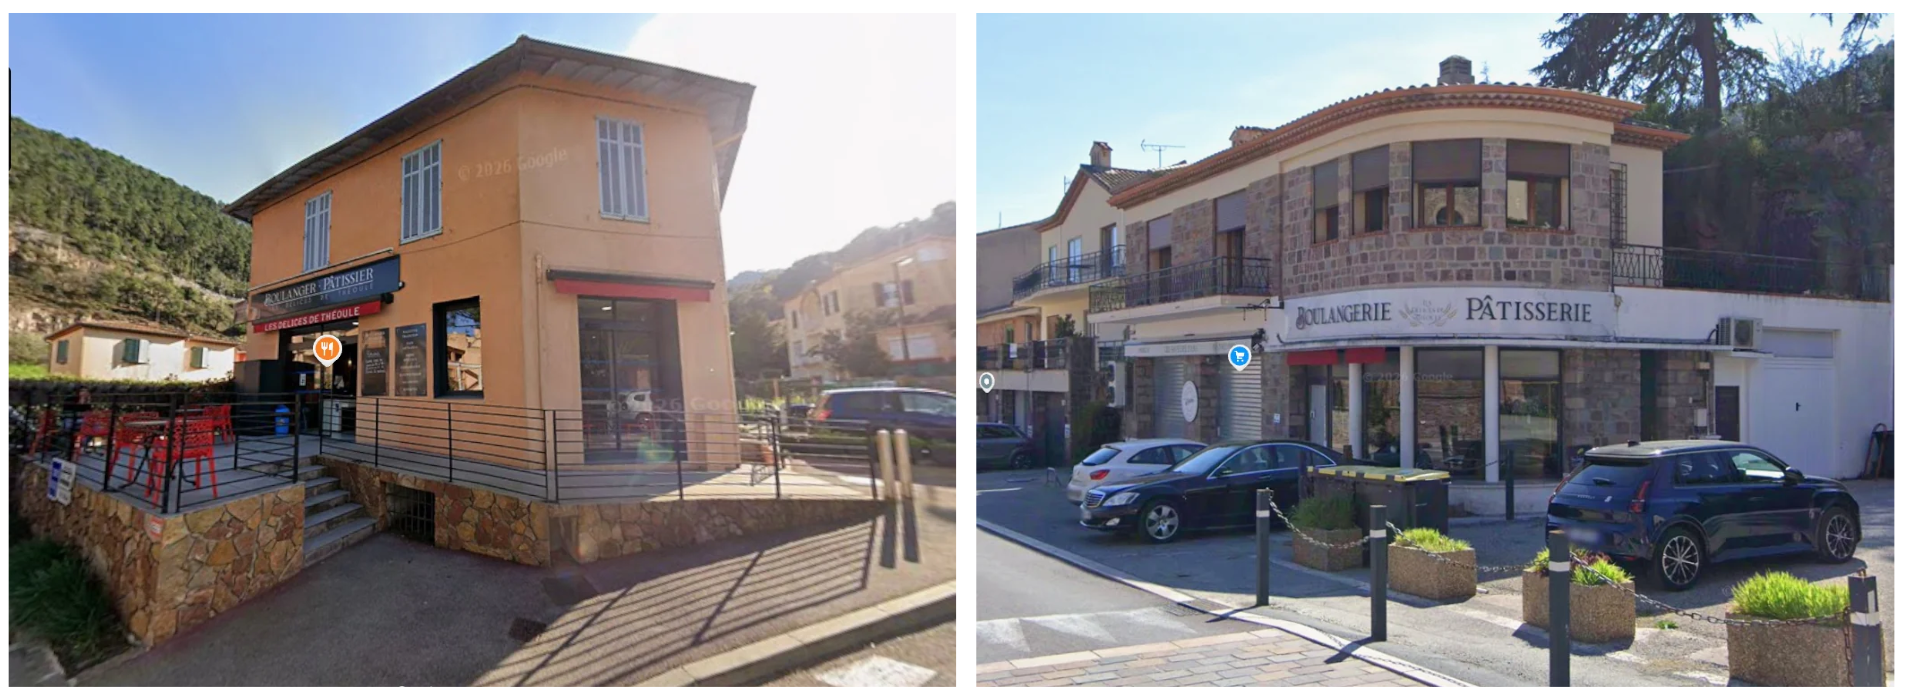
La boutique principale s'adresse principalement à une clientèle locale. Les exploitants y ont développé un véritable espace de convivialité avec une activité de salon de thé. Chaque matin, de nombreux habitants s'y retrouvent pour prendre un café accompagné d'une viennoiserie, créant une ambiance de type « brasserie du matin », très appréciée de la clientèle.
Le second point de vente bénéficie d'un emplacement stratégique avec un petit parking à proximité et une clientèle de passage importante, notamment touristique. Son activité est essentiellement tournée vers le snacking, les boissons et les achats rapides.
Les exploitants actuels, issus du secteur de la restauration, ont privilégié le développement de l’activité de snacking au cours des dernières années, au détriment de l’offre de boulangerie-viennoiserie. Boulanger de métier, Younès OUAOUBID souhaite recentrer l’activité sur son cœur de métier en engageant une véritable montée en gamme, fondée sur l’amélioration de la qualité des produits et le développement du fait maison.
Cette stratégie reposera sur trois leviers complémentaires :
Monsieur Younès OUAOUBID est né en 1991 (35 ans).
Boulanger-pâtissier-tourier titulaire d'un CAP Boulanger, il justifie de plus de 14 ans d'expérience dans le métier, dont plus de 12 ans en qualité de gestionnaire d'une boulangerie-pâtisserie artisanale.
Il maîtrise l'ensemble de la chaîne de fabrication (boulangerie, pâtisserie, viennoiserie/tourage), la gestion des stocks et de la production, ainsi que les normes d'hygiène (HACCP).
Reprise d'une boulangerie-pâtisserie à Théoule-Sur-Mer
L’EURL MAISON MINA sollicite la communauté d'investisseurs PretUp pour un montant de 22 000€ sur 24 mois à un taux fixe de 9.75% par an pour financer la trésorerie de départ.
La reprise effective est prévue courant novembre 2026.
Le projet débutera immédiatement à la fin de la collecte. La mensualité moyenne est de 1022€.
Le projet est proposé sous la forme d'un crédit amortissable mensuellement (le capital s'amortit au fil des échéances mensuelles). Le taux d'intérêts fixe de 9.75% s'applique sur le capital restant dû. L'échéance mensuelle est composée d'une partie du capital prêté et des intérêts.
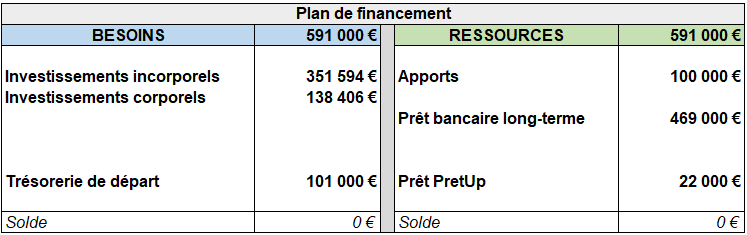
Le prix d’acquisition du fonds de commerce a été fixé à 490K€ dont 138K€ d’actifs corporels et 352K€ d’actifs incorporels. La trésorerie de départ est essentiellement composée de frais et honoraires liés à la création de la société et au financement du fonds de commerce (73K€ au total).
La société MAISON MINA bénéficie d’un prêt de la Caisse d’Epargne de 469K€ sur 84 mois pour le financement du fonds de commerce, qui sera complété d’un apport personnel de M. OUAOUBID de 100K€ (17% du plan de financement). Le financement PretUp de 22K couvrira le besoin en fonds de roulement de départ.
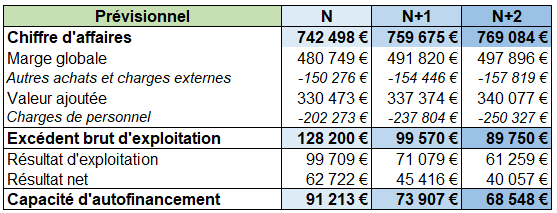
Le chiffre d’affaires prévisionnel s’établit à 742 K€ la première année, puis progresse de 17 K€ en deuxième année et de 20 K€ en troisième année. Ces prévisions, prudentes, demeurent inférieures au chiffre d’affaires réalisé par le cédant (800K€ en moyenne sur les deux derniers exercices).
La masse salariale intègre la rémunération du dirigeant ainsi que celle des cinq salariés permanents : un chef de vente, deux vendeurs, un pâtissier et un apprenti. Par précaution, ce poste a été majoré pour tenir compte d’éventuels recrutements pour renforcer l’équipe durant la saison estivale.
Les charges externes sont globalement maintenues à un niveau comparable à celui du cédant, à l’exception du crédit-bail d’un véhicule qui ne sera pas reconduit.
Sur ces hypothèses, l’EBE prévisionnel ressort à 128 K€ la première année, soit 17 % du chiffre d’affaires, puis à 100 K€ la deuxième année, représentant 13 % du chiffre d’affaires.
Pour attester de la faisabilité et de la rentabilité d’un projet, le prévisionnel intègre la notion de point mort. Le point mort est exprimé en nombre de jours et correspond au moment à partir duquel une entreprise commence à dégager un bénéfice.
Pour ce projet, le seuil de rentabilité est d’environ 638k€. Cela veut dire que le point mort est atteint à partir de 10 mois.
Le calcul du seuil de rentabilité intègre les charges de remboursement du prêt bancaire (77k€ par an) et celles de l’enveloppe PretUp (12K€). Les financements accordés ne viennent pas dégrader la rentabilité de l’affaire puisque le point mort est atteint en 10 mois la première année et 11 mois la deuxième année.
D’après les éléments prévisionnels, la capacité d’autofinancement (CAF) devrait atteindre 115k€ en 2027 et 98k€ en 2028 et permettra de couvrir le remboursement des annuités des prêts.
La CAF est un flux de trésorerie calculé d’après les résultats et le cycle d’exploitation de l’entreprise. Il permet de déterminer notamment la capacité de l’entreprise à autofinancer son exploitation (investissement, développement) et à rembourser ses dettes financières.
La société a été rattachée à la classe de risque « C+ » / Risque modéré déterminée par la cotation interne de PretUp dont le calcul se trouve dans l’analyse financière présente dans la section Documents.
S’agissant d’une création d’entreprise, nous ne disposons donc pas de bilan antérieur. Vous ne retrouverez donc pas d'informations en actif et en passif dans l'onglet Finances.
Nous avons fixé le seuil d'intervention à 50% du montant recherché. A partir de ce seuil, le chef d'entreprise décide de l'acceptation ou non des fonds collectés.
Le modèle du contrat de prêt signé à la fin de la collecte entre l’entreprise et les investisseurs est disponible dans la section Documents.
Dans le cadre de la nouvelle réglementation européenne PSFP (plateforme de services de financement participatif / règlement (UE) 2020/1503 du 7 octobre 2020), vous trouverez la Fiche d'Informations Clés pour les Investisseurs récapitulant toutes les informations nécessaires sur l'investissement en cliquant sur le bouton « Fiche d’informations Clés (FICI) » situé sur cette même page et dans la section Documents.
Caution personnelle du dirigeant
Afin de couvrir le risque de défaillance, une caution solidaire et personnelle a été demandée au nom de Monsieur Younès OUAOUBID à hauteur du montant de financement PretUp (capital, intérêts et accessoires).
L’analyse patrimoniale du porteur de projet menée par nos équipes, notamment au regard de ses revenus ainsi que de son patrimoine immobilier net, nous a permis d’établir la cohérence de cette sûreté prise dans le financement de cette opération.
PretUp ne facture pas de frais aux prêteurs. Les frais de fonctionnement de la plateforme sont couverts par la facturation du service aux emprunteurs (commission de succès, frais de dossier et frais de gestion).
PretUp facture à l'emprunteur :
Rappel : les personnes physiques bénéficient également des dispositions fiscales de déduction des pertes en capital sur leur investissement depuis le 1er janvier 2016 (pour les résidents fiscaux français). Nous vous informons que les dirigeants et salariés PretUp peuvent investir sur ce projet.
| Les points positifs du projet | Les points d'attention du projet |
|---|---|
| Expérience et savoir-faire du porteur de projet | Aléas liés à la reprise |
| Reprise d’une activité existante | Saisonnalité de l’activité liée au tourisme |
| Apport personnel conséquent et accompagnement de la banque | Hausse du coût des matières premières pouvant impacter les marges |
Nous attirons l’attention de nos investisseurs sur les dispositions suivantes :
Investir dans un projet de financement participatif comporte des risques, y compris le risque de perte totale ou partielle du capital investi. L’investissement n’est pas couvert par les systèmes de garantie des dépôts ni par les systèmes d’indemnisation des investisseurs.
Le retour sur investissement n’est pas garanti. Ceci n’est pas un produit d’épargne, et il est conseillé de ne pas investir plus de 10 % de son patrimoine net dans des projets de financement participatif.
L’investisseur non averti bénéficie d’un délai de réflexion de 4 jours à compter de l’émission de son offre pour la retirer.