
Inscription Newsletter
Toute l'actualité du crowdfunding, de l'économie collaborative et de la FinTech
Toute l'actualité du crowdfunding, de l'économie collaborative et de la FinTech
Créez votre compte gratuitement et sans engagement.
> Commencez à investir dès 20€
> Touchez des intérêts
> Transactions sécurisées par Lemonway
Projets à financer | Lavaux Immobilier #3
Partager ce projet :


Immobilier - Nancy (54)
Dévéloppement du réseau d'agences Lavaux Immobilier
54 000 €
 Disponible le 29/09/2026 à 17:00
Taux par an
9,50 %
Durée
36 mois
Crédit amortissable mensuellement (Versement des intérêts tous les mois)
Date de création :
1990
Nombre de salariés :
1
Chiffre d'affaires (2025) :
664 812 €
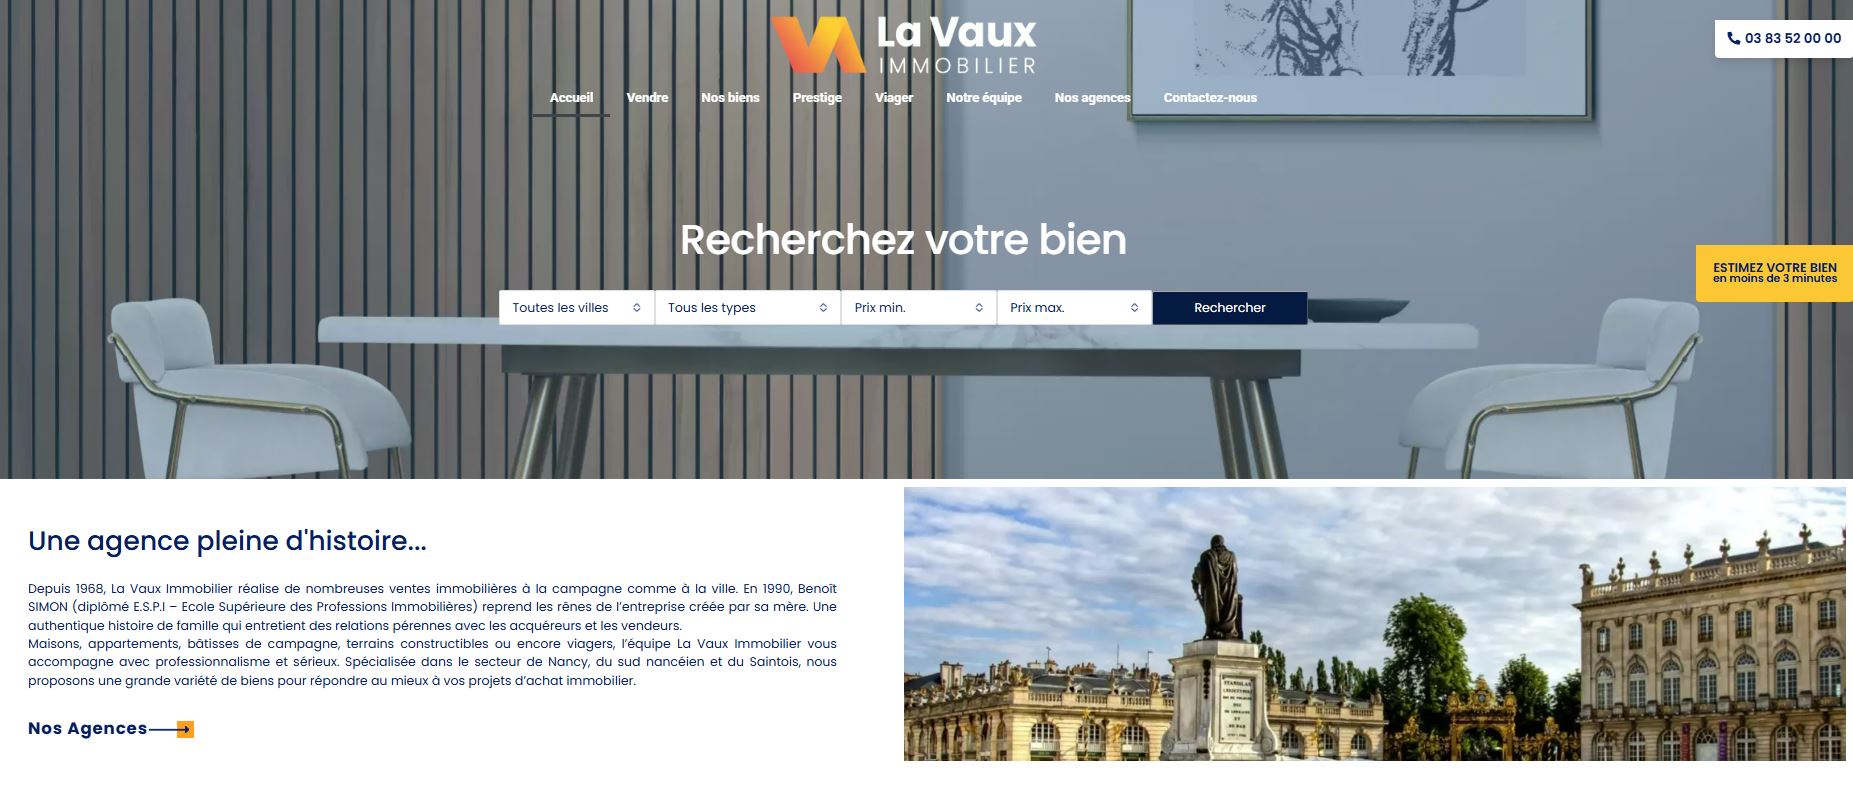
L'entreprise individuelle Benoît SIMON (SIREN : 379002801) a été crée en juillet 1990. Elle exploite le réseau immobilier La Vaux Immobilier composé de 9 agences et permettant de couvrir toute l'agglomération nancéienne avec une présence forte sur le Saintois (zone située dans le Sud du Département de la Meurthe et Moselle qui déborde sur le département des Vosges).
La structure a été créée initialement en 1968 par la mère du dirigeant.
La structure est composée de 9 établissements en Meurthe-et-Moselle (Nancy, Bouxières-aux-Dames, Tantonville, Neuves-Maisons, Ceintrey, Maizières, Vézelise, Diarville, Haroué).
La société s'appuie sur 8 agents qui couvre un secteur particulier, afin de proposer aux clients un accompagnement de plus grande qualité.
Les prestations proposées par l'entreprises sont les suivantes :
Communication
Actionnariat
La société est une entreprise individuelle détenue à 100% par son gérant Monsieur Benoit SIMON.
Historique
L'entreprise a déjà fait appel à PretUp / Unilend deux fois :
- Un 1er Prêt de 54 000€ en avril 2018 via PretUp sur une durée de 48 mois (lien projet)
- Un 2ème Prêt de 43 000€ en octobre 2019 via Unilend sur une durée de 48 mois
Ces deux prêts sont complètement remboursés (aucun incident de paiement n'avait été relevé)
Monsieur Benoit SIMON, né en 1965, est le gérant de l'entreprise du même nom depuis 36 ans (affaire familiale créée en 1968). Il est diplômé du Groupe ESPI (Licence immobilier).
"Depuis 65 ans, notre agence familiale met tout en œuvre pour rester proche de vous. Le monde virtuel, certes confortable, a atteint ses limites. Chez La Vaux nous tenons à conserver cette ambiance humaine et de proximité. Nous avons confiance en vous et vous pouvez avoir confiance en nous."
Dévéloppement du réseau d'agences Lavaux Immobilier
La société Lavaux Immobilier sollicite la communauté d'investisseurs PretUp pour un montant de 54 000€ sur 36 mois à un taux fixe de 9,5% pour financer le développement du réseau Lavaux et renforcer le BFR de la société.
Le projet débutera immédiatement à la fin de la collecte. La mensualité moyenne est de 1740€.
Le projet est proposé sous la forme d'un crédit amortissable mensuellement (le capital s'amortit au fil des échéances mensuelles). Le taux d'intérêts fixe de 9,5% s'applique sur le capital restant dû. L'échéance mensuelle est composée d'une partie du capital prêté et des intérêts.
Une activité en croissance et une rentabilité en amélioration
Les revenus proviennent des commissions perçues sur les transactions immobilières. Environ la moitié de ces commissions est reversée aux négociateurs, ce qui rend une large partie des charges proportionnelle à l'activité.
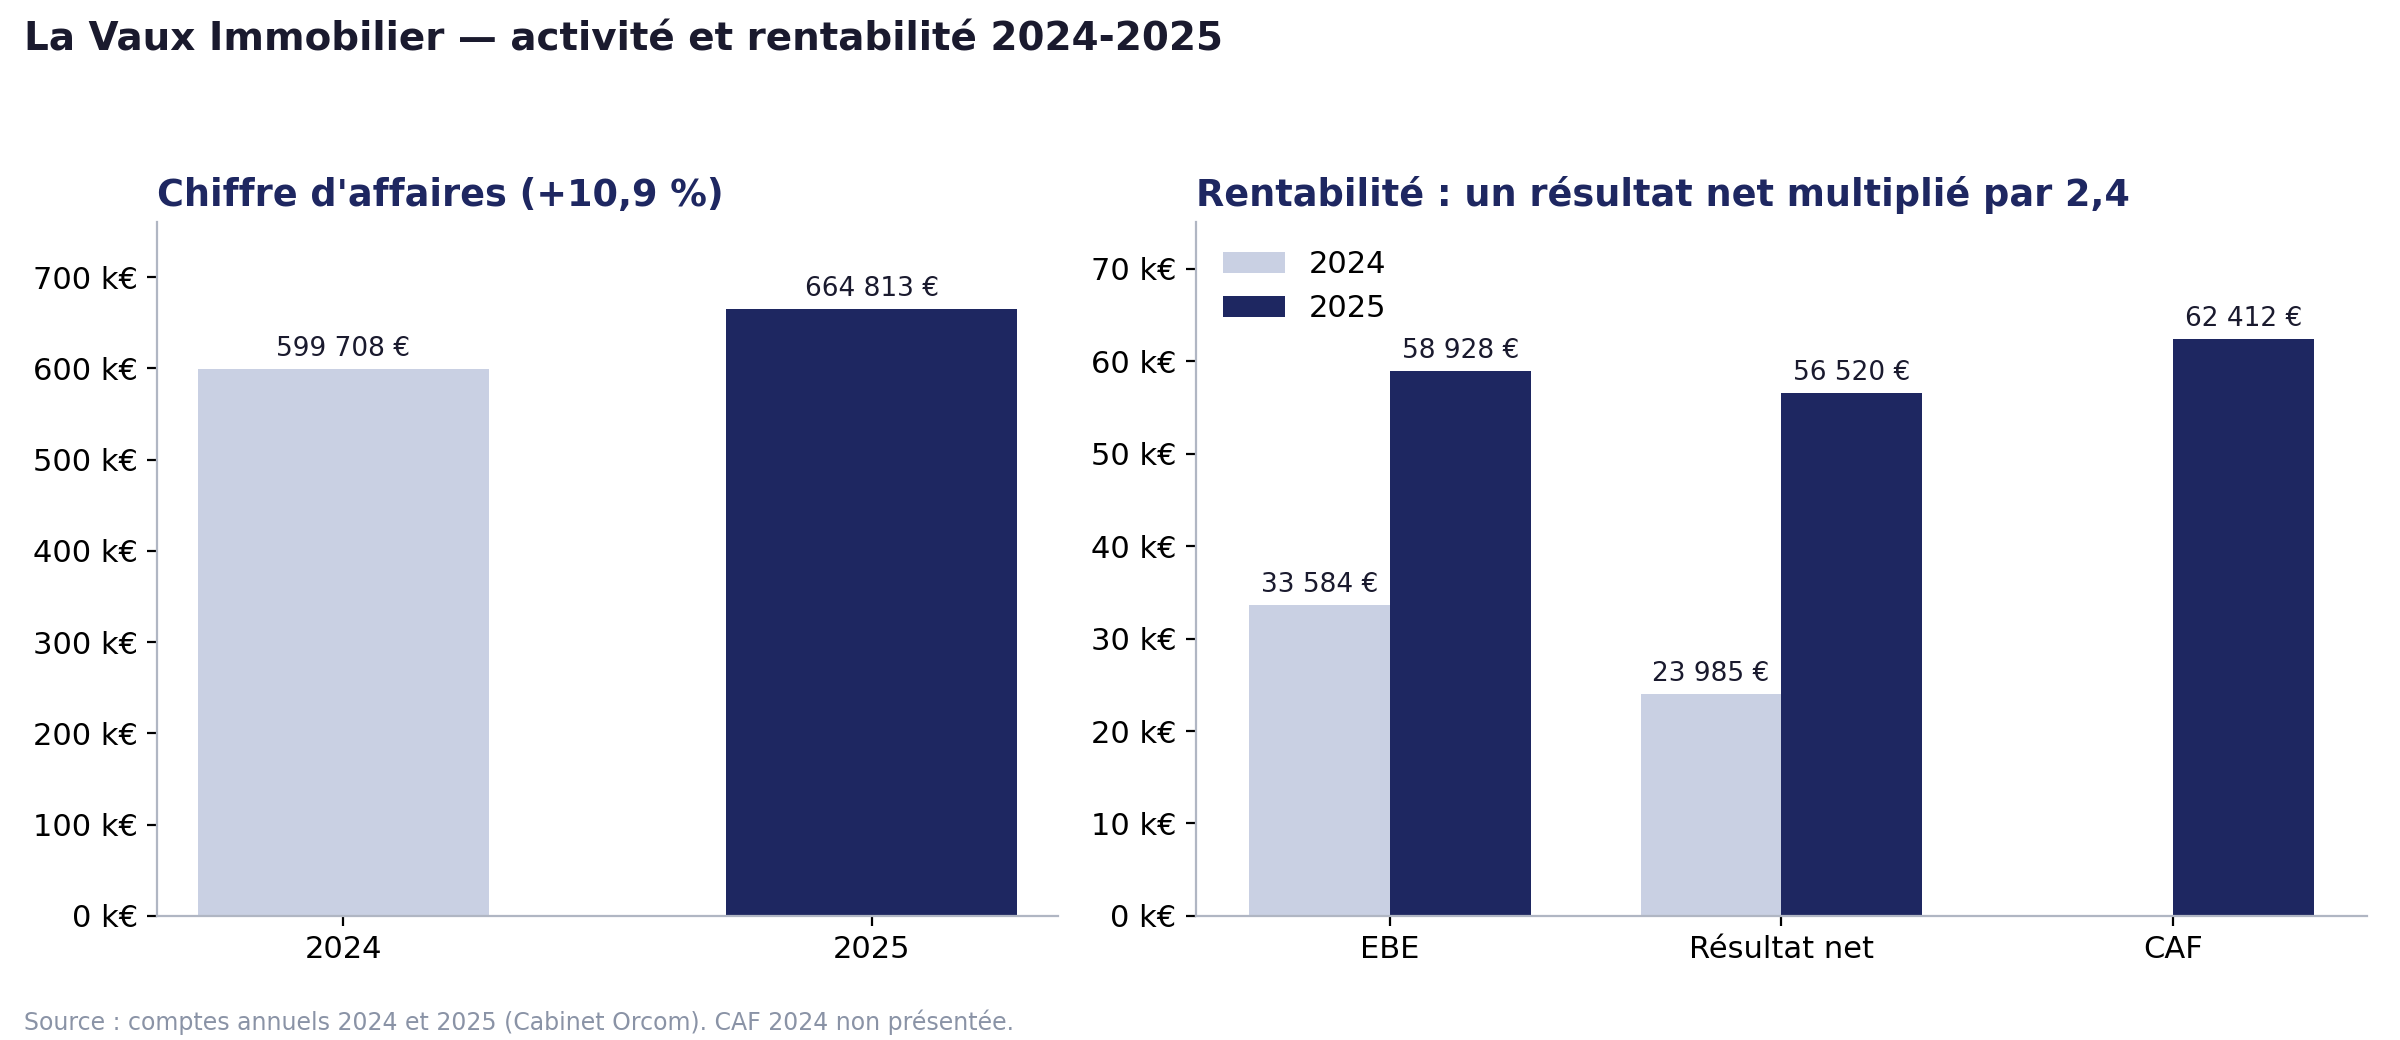
En 2025, le chiffre d'affaires atteint 664 813€, en hausse de 10,9 % par rapport à 2024 (599 708€). La rentabilité progresse nettement :
Cette amélioration vient de l'exploitation courante, sans élément exceptionnel, grâce à une meilleure absorption des charges fixes. La capacité d'autofinancement 2025 ressort à 62 412 €.
Une dynamique confirmée en 2026
Les relevés du compte professionnel de mai à juillet 2026 confirment le dynamisme de l'agence. En trois mois, 247 925 € TTC de commissions ont été encaissés sur 26 ventes, versés par seize études notariales différentes. Ce rythme dépasse celui de 2025, mais il doit être lu avec prudence : le printemps et l'été sont traditionnellement favorables aux transactions. Sur la période, le compte est resté constamment créditeur, avec un solde de 74 756 € au 4 août 2026, sans aucun rejet ni frais d'irrégularité.
Structure financière
Au 31 décembre 2025, les capitaux propres comptables sont négatifs, à -63 325 €. Ils se sont toutefois améliorés de 59 360 € en un an.
Cette situation tient au statut d'entreprise individuelle. La rémunération de l'exploitant prend la forme de prélèvements, cumulés sur plusieurs décennies d'exploitation. Elle ne résulte pas de pertes : l'entreprise est bénéficiaire et ses fonds propres se reconstituent.
L'activité demande peu d'investissements. Les agences sont louées et l'actif immobilisé net ne représente que 16 950 €.
Endettement
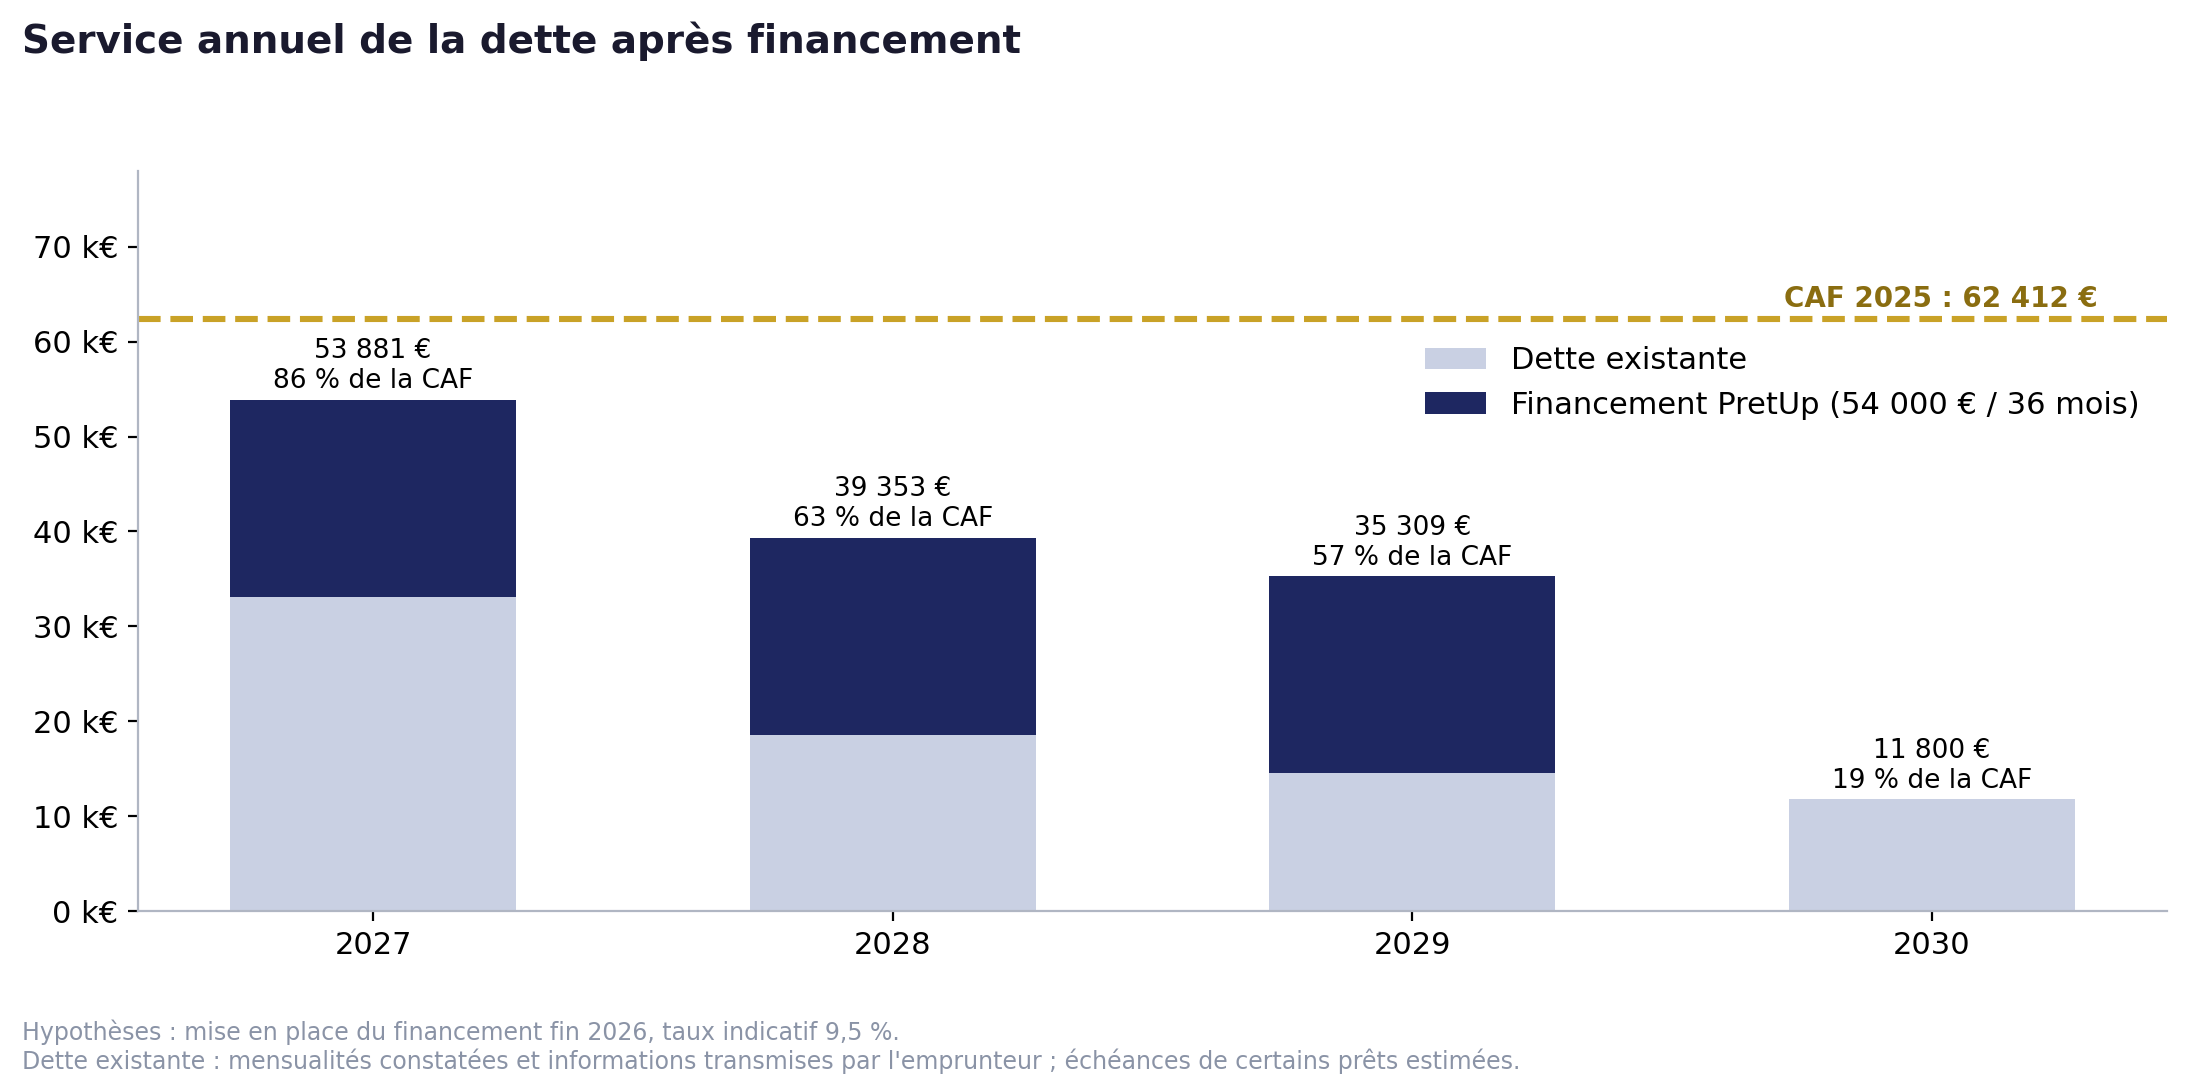
Les deux prêts garantis par l'État contractés pendant la crise sanitaire (89 000€ au total) sont désormais entièrement remboursés à date, ce qui témoigne d'un bon historique de remboursement. À septembre 2026, l'endettement bancaire s'élève à environ 80 100€, répartis sur sept prêts (dont les 2 PGE remboursés à date), dont un prêt de 50 000€ mis en place fin 2025. Leur remboursement représente environ 2 773€ par mois. Cette charge diminuera nettement à partir de 2028, avec l'extinction de trois prêts : environ 18 700 € par an, contre 33 300€ en 2027.
Capacité de remboursement
Le financement sollicité de 54 000 € sur 36 mois au taux indicatif de 9,5 % représente une mensualité d'environ 1 730 €, soit 20 757 € par an. Ajouté à la dette existante, le remboursement annuel total représenterait :
Après financement, l'endettement représenterait environ 2,3 années d'excédent brut d'exploitation, un niveau raisonnable. La marge de remboursement est réelle mais resserrée en 2027. Elle repose sur le maintien du niveau d'activité, que confirment les encaissements de 2026. Elle suppose aussi une maîtrise des prélèvements de l'exploitant, qui sont eux aussi financés par l'autofinancement en entreprise individuelle.
Points forts
Points d'attention
La société a été rattachée à la classe de risque "C+" / Risque modéré déterminée par la cotation interne de PretUp dont le calcul se trouve dans l’analyse financière de l’entreprise présente dans la section Documents.
Nous avons fixé le seuil d'intervention à 50 % du montant recherché. A partir de ce seuil, le dirigeant décide de l'acceptation ou non des fonds collectés.
Le modèle du contrat de prêt signé à la fin de la collecte entre l’entreprise et les investisseurs est disponible dans la section Documents.
Dans le cadre de la nouvelle réglementation européenne PSFP (plateforme de services de financement participatif / règlement (UE) 2020/1503 du 7 octobre 2020), vous trouverez la Fiche d'Informations Clés pour les Investisseurs récapitulant toutes les informations nécessaires sur l'investissement en cliquant sur le bouton « Fiche d’informations Clés (FICI) » situé sur cette même page et dans la section Documents.
Caution personnelle du dirigeant
Afin de couvrir le risque de défaillance, une caution personnelle du dirigeant Monsieur Benoit SIMON a été demandée à hauteur du montant du financement (le montant du financement comprend le capital, les intérêts et les accessoires).
L’analyse patrimoniale du porteur de projet menée par nos équipes, notamment au regard de ses revenus ainsi que de son patrimoine immobilier net, nous a permis d’établir la cohérence de cette sûreté prise dans le financement de cette opération.
PretUp ne facture pas de frais aux prêteurs. Les frais de fonctionnement de la plateforme sont couverts par la facturation du service aux emprunteurs (commission de succès, frais de dossier et frais de gestion).
PretUp facture à l'emprunteur :
- Au montage du dossier : 5% TTC du montant collecté + 400 € TTC de frais de dossier.
- Frais de gestion calculés sur une base mensuelle de 0.0833 % HT du capital restant dû.
Rappel : les personnes physiques bénéficient également des dispositions fiscales de déduction des pertes en capital sur leur investissement depuis le 1er janvier 2016 (pour les résidents fiscaux français). Nous vous informons que les dirigeants et salariés PretUp peuvent investir sur ce projet.
Il est porté à l’attention des investisseurs qu'aucun conflit d’intérêt n'a été identifié sur ce projet.
| Les points positifs du projet | Les points d'attention du projet |
|---|---|
| Ancienneté et pérennité | Activité sensible au cycle du marché immobilier local |
| Diversification géographique avec 9 points d'implantation | Dépendance au réseau d'agents commerciaux et au barème de rétrocession en vigueur. |
| Croissance solide et rentabilité sur le dernier exercice | Activité basée sur un homme clé |
Nous attirons l’attention de nos investisseurs sur les dispositions suivantes :
Investir dans un projet de financement participatif comporte des risques, y compris le risque de perte totale ou partielle du capital investi. L’investissement n’est pas couvert par les systèmes de garantie des dépôts ni par les systèmes d’indemnisation des investisseurs.
Le retour sur investissement n’est pas garanti. Ceci n’est pas un produit d’épargne, et il est conseillé de ne pas investir plus de 10 % de son patrimoine net dans des projets de financement participatif.
L’investisseur non averti bénéficie d’un délai de réflexion de 4 jours à compter de l’émission de son offre pour la retirer.