
Inscription Newsletter
Toute l'actualité du crowdfunding, de l'économie collaborative et de la FinTech
Toute l'actualité du crowdfunding, de l'économie collaborative et de la FinTech
Créez votre compte gratuitement et sans engagement.
> Commencez à investir dès 20€
> Touchez des intérêts
> Transactions sécurisées par Lemonway
Projets à financer | AMATA
Partager ce projet :


Hôtellerie et restauration - PARIS (75)
Co-financement reprise fonds de commerce sur Paris
27 000 €
 Disponible le 21/10/2026 à 17:00
Taux par an
9,75 %
Durée
36 mois
Crédit amortissable mensuellement (Versement des intérêts tous les mois)
Date de création :
2026
Nombre de salariés :
3
Chiffre d'affaires (2028) :
325 000 €
Monsieur Romain LUBICKI a constitué la SAS AMATA (SIREN : 103 337 564) afin de créer son restaurant via la reprise du fonds de commerce préexistant (traiteur à emporter).
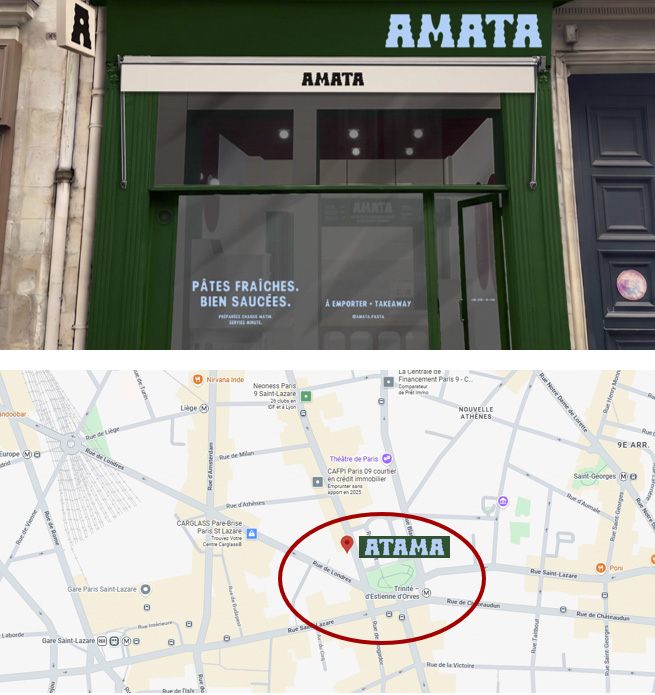
Le local choisi de 55 m² se situe 13 rue de Clichy à Paris (9ème arrondissement). Monsieur LUBICKI est le Président et l’actionnaire principal de la société en détenant 80 % des titres.
Le restaurant est basé sur un concept mono-produit artisanal, ouvert uniquement le midi ; les plats sont principalement à emporter :
Le quartier est dynamique avec de nombreux bureaux et entreprises. La rue est toute proche de la Gare Saint-Lazare et des métros lignes 3 – 12 – 13 et du RER E.
L’ouverture est prévue le 16 novembre 2026.
Retrouver le compte Instagram du restaurant
Gouvernance
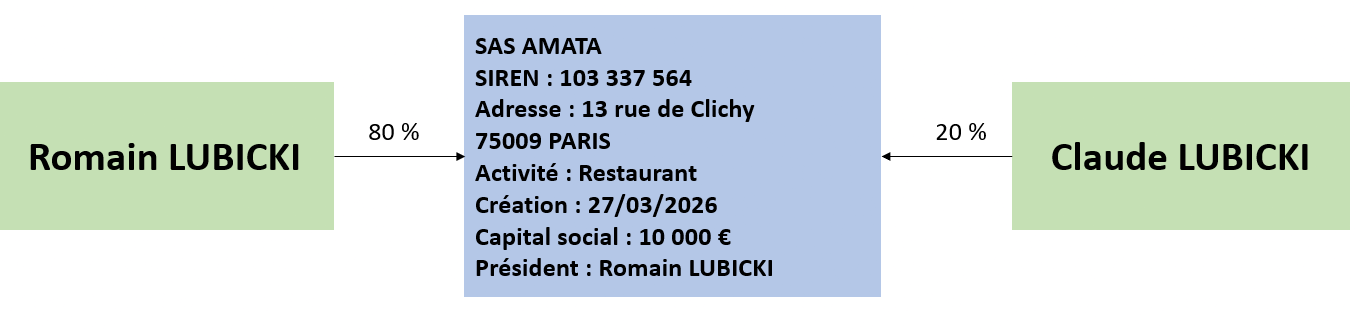
Monsieur Romain LUBICKI est le Président de la SAS AMATA dont il détient 80 % des titres. Monsieur Claude LUBICKI, son père, détient 20 %.
Monsieur Romain LUBICKI, né en 1992, est le président et actionnaire majoritaire de la SAS AMATA qu’il vient de créer.
Il est diplômé de l’école de commerce European Business School Paris (ex- INSEEC) d’un Master 2 Management et Entrepreunariat.
Depuis 2022, Monsieur Romain LUBICKI était account manager au sein de LeadDesk. Cette expérience faisait suite à d’autres postes en tant que commerciales.
En 2025, il a travaillé comme employé polyvalent en restauration chez COCOQ à Paris pour se familiariser au milieu de la restauration. Puis, en avril 2026, il a suivi une formation auprès de Diego Accettulli (Oggi Pasta), une référence en France sur les pâtes fraîches et sauces.
Retrouver en cliquant ici le profil Linkedin
Co-financement reprise fonds de commerce sur Paris
La SAS AMATA sollicite la communauté d'investisseurs PretUp pour un montant de 27 000€ sur 36 mois à un taux fixe de 9,75% pour financer les investissements concomitants à la reprise du fonds de commerce.
Le projet débutera immédiatement à la fin de la collecte. La mensualité moyenne est de 859 €.
Le projet est proposé sous la forme d'un crédit amortissable mensuellement (le capital s'amortit au fil des échéances mensuelles). Le taux d'intérêts fixe de 9,75 % s'applique sur le capital restant dû. L'échéance mensuelle est composée d'une partie du capital prêté et des intérêts.
Le plan de financement de la reprise s'établit de cette façon :
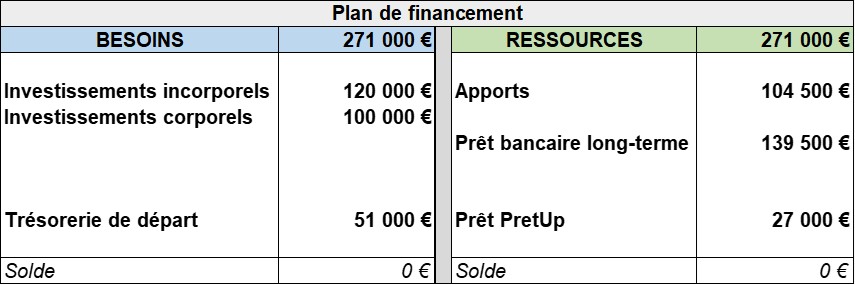
Les investissements de 220 k€ correspondent :
La trésorerie de départ de 51 k€ est principalement constituée des garanties bancaires et financières, des frais bancaires, des honoraires, des frais de création et de communication, des frais d’exploitation lors des premières semaines d’ouverture, dont les salaires.
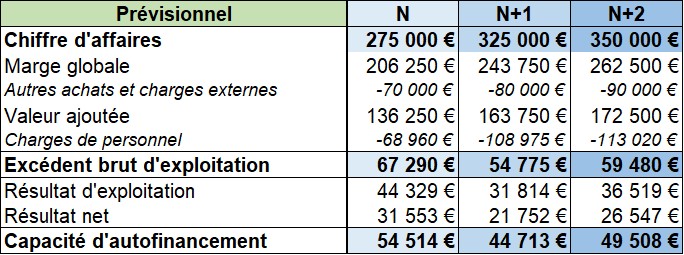
Le chiffre d’affaires du 1er exercice se situerait à environ 275 k€ sur 12 mois d’activité. Il progresse d’environ 50 k€ en N+1 puis 25 k€ en N+2. Il est calculé sur la base d’un ticket moyen de 12,50 € HT, avec une ouverture uniquement pour le déjeuner du lundi au vendredi. L’objectif de chiffre d’affaires mensuel devrait se situer entre 23 k€ et 27 k€.
Les charges du prévisionnel ont été établies de façon prudente et en cohérence avec le secteur. Les loyers et les approvisionnements sont les charges d’exploitation les plus importantes. Les charges de personnel ont été calculées sur la base de 3 salariés, incluant la rémunération du dirigeant. Le besoin de main-d’œuvre étant moins important car le restaurant ne sera pas ouvert le soir.
L’excédent brut d’exploitation (EBE) pourrait se situer aux alentours de 60 k€ par an. Le résultat net en année de croisière se situerait autour de 26 k€.
Les annuités de prêt à rembourser sur les 3 premiers exercices, dont PretUp, sont d’environ 35 k€ par an.
Le seuil de rentabilité, soit le niveau de chiffre d’affaires à atteindre pour faire face à l’ensemble des charges, des rémunérations du dirigeant et des remboursements de prêts, se situe à 308 k€ en année de croisière (242 k€ la 1e année). Ce seuil correspond à environ 70 tickets par jour en année de croisière.
D’après nos estimations, la capacité d’autofinancement (CAF) devrait atteindre entre 45 k€ et 55 k€. Elle permettra de couvrir le remboursement des annuités de l’ensemble des prêts.
La société a été rattachée à la classe de risque « C+ » / Risque modéré déterminée par la cotation interne de PretUp dont le calcul se trouve dans l’analyse financière présente dans la section Documents.
S’agissant d’une création d’entreprise, nous ne disposons donc pas de bilan antérieur. Vous ne retrouverez donc pas d'informations en actif et en passif dans l'onglet Finances.
Nous avons fixé le seuil d'intervention à 50% du montant recherché. A partir de ce seuil, le chef d'entreprise décide de l'acceptation ou non des fonds collectés.
Le modèle du contrat de prêt signé à la fin de la collecte entre l’entreprise et les investisseurs est disponible dans la section Documents.
Dans le cadre de la nouvelle réglementation européenne PSFP (plateforme de services de financement participatif / règlement (UE) 2020/1503 du 7 octobre 2020), vous trouverez la Fiche d'Informations Clés pour les Investisseurs récapitulant toutes les informations nécessaires sur l'investissement en cliquant sur le bouton « Fiche d’informations Clés (FICI) » situé sur cette même page et dans la section Documents.
Caution personnelle des dirigeants
Afin de couvrir le risque de défaillance, des cautions solidaires et personnelles ont été demandées au nom des 2 actionnaires à hauteur du montant de financement PretUp (capital, intérêts et accessoires).
L’analyse patrimoniale des porteurs de projet menée par nos équipes, notamment au regard des revenus ainsi que du patrimoine immobilier net, nous a permis d’établir la cohérence de ces sûretés prises dans le financement de cette opération.
PretUp ne facture pas de frais aux prêteurs. Les frais de fonctionnement de la plateforme sont couverts par la facturation du service aux emprunteurs (commission de succès, frais de dossier et frais de gestion).
PretUp facture à l'emprunteur :
- Au montage du dossier : 5% TTC du montant collecté + 400€ TTC de frais de dossier.
- Frais de gestion calculés sur une base mensuelle de 0.0833 % HT du capital restant dû.
Rappel : les personnes physiques bénéficient également des dispositions fiscales de déduction des pertes en capital sur leur investissement depuis le 1er janvier 2016 (pour les résidents fiscaux français). Nous vous informons que les dirigeants et salariés PretUp peuvent investir sur ce projet.
Il est porté à l’attention des investisseurs qu'aucun conflit d’intérêt n'a été identifié sur ce projet.
| Les points positifs du projet | Les points d'attention du projet |
|---|---|
| Les apports des actionnaires | L’atteinte du seuil de rentabilité |
| L’emplacement | Les aléas de la reprise d’entreprise |
| L’accompagnement de la banque | Secteur d’activité concurrentiel |
Nous attirons l’attention de nos investisseurs sur les dispositions suivantes :
Investir dans un projet de financement participatif comporte des risques, y compris le risque de perte totale ou partielle du capital investi. L’investissement n’est pas couvert par les systèmes de garantie des dépôts ni par les systèmes d’indemnisation des investisseurs.
Le retour sur investissement n’est pas garanti. Ceci n’est pas un produit d’épargne, et il est conseillé de ne pas investir plus de 10 % de son patrimoine net dans des projets de financement participatif.
L’investisseur non averti bénéficie d’un délai de réflexion de 4 jours à compter de l’émission de son offre pour la retirer.