
Inscription Newsletter
Toute l'actualité du crowdfunding, de l'économie collaborative et de la FinTech
Toute l'actualité du crowdfunding, de l'économie collaborative et de la FinTech
Créez votre compte gratuitement et sans engagement.
> Commencez à investir dès 20€
> Touchez des intérêts
> Transactions sécurisées par Lemonway
Projets à financer | SARL ALHEI
Partager ce projet :


Hôtellerie et restauration - Bastia (20)
Ouverture d'un restaurant Heiko à Bastia
22 000 €
 Disponible le 30/10/2026 à 17:00
Taux par an
9,75 %
Durée
24 mois
Crédit amortissable mensuellement (Versement des intérêts tous les mois)
Date de création :
2026
Nombre de salariés :
6
Chiffre d'affaires (2028) :
744 450 €
La SARL ALHEI (104469622) a été créée en avril 2026 dans le but d’exploiter un restaurant sous franchise HEIKO implanté au centre-ville de Bastia, en Corse.
La société est dirigée par Arnaud LAURENT et David LAURENT (père et fils) qui en détiennent chacun 50% des parts.
Le local est situé au 14 Rue Napoléon à Bastia, à proximité de la Place Saint-Nicolas, avec une surface de 53m².
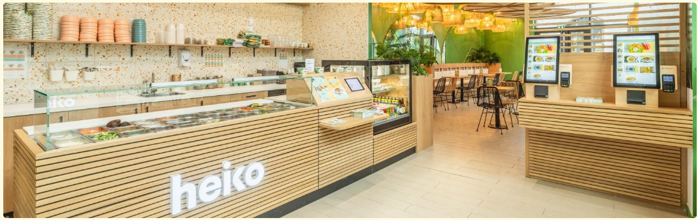
L’aménagement prévoit :
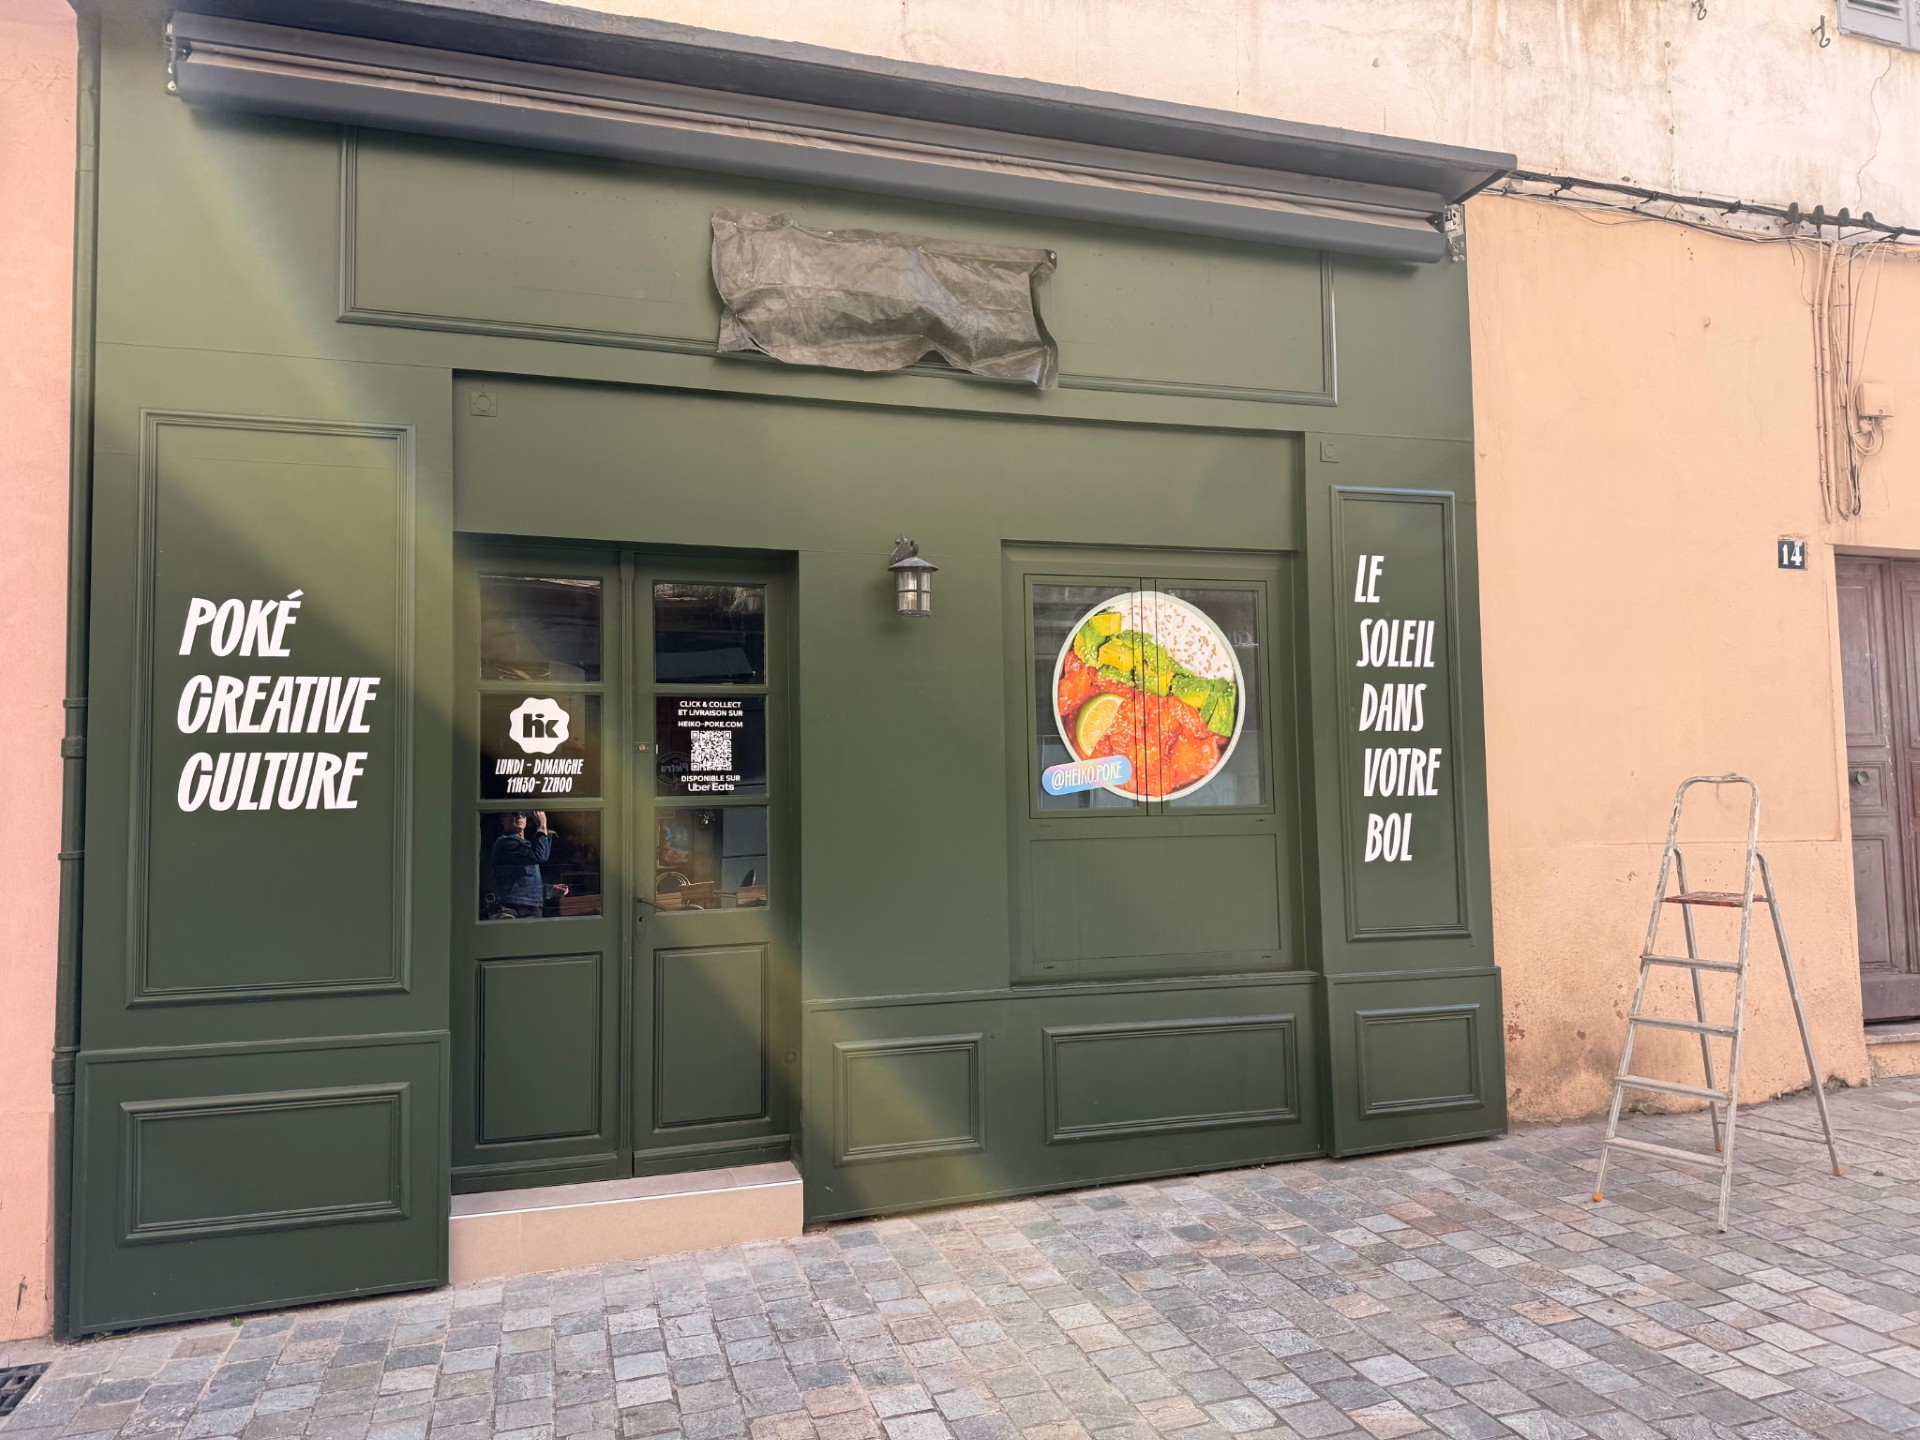
Les travaux sont actuellement en cours et l’ouverture est prévue début novembre 2026.
Le chiffre d’affaires prévisionnel visé est de 700k€ la première année, avec une croissance d’environ 6% la deuxième année et 4.5% la troisième.
Business model
Enseigne française créée en 2018, HEIKO repose sur un modèle de franchise de restauration rapide saine (fast casual), alliant qualité, rapidité, personnalisation et engagement. Son concept s’articule autour d’une carte courte et saisonnière, centrée sur le poké bowl, permettant d’optimiser les coûts, de standardiser les processus et de garantir une expérience client personnalisée.
L’approvisionnement privilégie les produits frais, complétés par une centrale de référencement pour les ingrédients signature, assurant régularité, traçabilité et maîtrise de la qualité.
Le chiffre d’affaires repose sur quatre canaux complémentaires : la consommation sur place, la vente à emporter, la livraison via Uber Eats et Deliveroo, ainsi que le clickandcollect. À terme, Heiko Bastia pourra envisager un service de livraison interne en véhicule électrique pour l’hypercentre. Le ticket moyen, estimé entre 16 et 26 €, est soutenu par des formules combinant bowl, boisson et dessert.
L’enseigne s’appuie également sur une identité visuelle forte et une communication digitale ciblant notamment les 18-35 ans. Heiko Bastia pourra renforcer sa visibilité grâce à l’expérience digitale du porteur de projet et à des collaborations avec des influenceurs locaux.
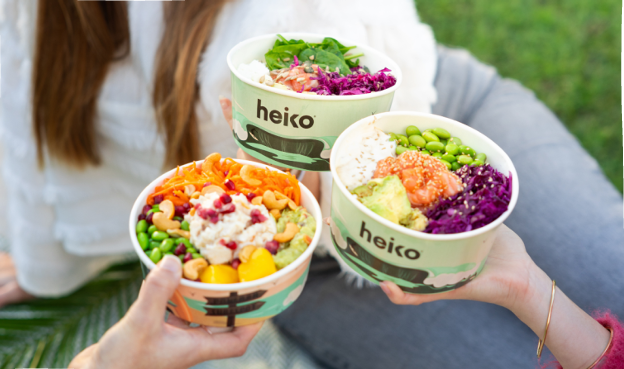
Enfin, l’accompagnement proposé par la franchise, de la formation initiale au suivi opérationnel et marketing, permet au porteur de projet de bénéficier d’un concept structuré, tout en conservant une autonomie dans le développement local de son établissement.
Analyse de l’environnement externe de l’entreprise
Avec près de 47 000 habitants en cœur de ville, Bastia est la deuxième agglomération de Corse, et un pôle économique structurant du nord de l’île. À cela s’ajoute une population étudiante et scolaire active, ainsi qu’un flux touristique élevé en saison estivale, faisant de Bastia une ville à double clientèle : locale et de passage.
Le restaurant sera implanté au sein du centre-ville de Bastia, dans une zone piétonne stratégique, sur l'artère principale du centre-ville, à proximité des établissements scolaires, des bureaux, des salles de sport, des commerces de proximité et des principaux axes touristiques de la ville. Cette implantation vise à capter un flux important de consommateurs locaux actifs et de visiteurs de passage, dans un environnement dynamique, vivant et en pleine mutation.
.png)
Le choix du centre-ville repose sur trois leviers : la visibilité immédiate, le volume de fréquentation piétonne, et la présence de nombreux personas compatibles avec le cœur de cible d’Heiko (étudiants, jeunes actifs, professions libérales, sportifs, touristes).
Grâce à son positionnement, sa rapidité de service et une offre de restauration saine, Heiko répond à une demande latente sur le territoire. Le concept est particulièrement adapté aux habitudes de consommation urbaines, qui favorisent les pauses déjeuner express, la vente à emporter, ou encore les livraisons via plateformes.
Communication et Promotion
Arnaud LAURENT, né en 2002 (24 ans), est originaire d’Ajaccio. Récemment diplômé d’un Bachelor de KEDGE Business School Corsica à Bastia, il dispose également de plusieurs expériences dans le secteur de la restauration, acquises à travers différents emplois saisonniers exercés au cours de ses études.
David LAURENT, né en 1967 (59 ans), dirige depuis 26 ans la société KYRN ASSUR CONSEIL (SIREN 433 258 746),sous la franchise Empruntis, spécialisée dans le courtage en crédit et en assurance, et implantée à Bastia et Ajaccio. Père d’Arnaud, il mettra son expérience et son expertise en gestion d’entreprise au service de l’accompagnement de son fils dans son projet professionnel.
Ouverture d'un restaurant Heiko à Bastia
La société SARL ALHEI sollicite la communauté d'investisseurs PretUp pour un montant de 22 000€ sur 24 mois à un taux fixe de 9.75% par an pour financer la trésorerie de départ.
Le projet débutera immédiatement à la fin de la collecte. La mensualité moyenne est de 1022€.
Le projet est proposé sous la forme d'un crédit amortissable mensuellement (le capital s'amortit au fil des échéances mensuelles). Le taux d'intérêts fixe de 9.75% s'applique sur le capital restant dû. L'échéance mensuelle est composée d'une partie du capital prêté et des intérêts.
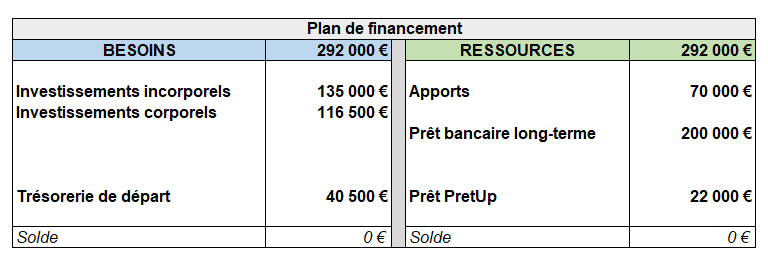
Le plan de financement global s’élève à 292 K€. Il comprend 116 K€ d’investissements corporels, correspondant aux travaux, aux aménagements et aux équipements divers, ainsi que 135 K€ d’investissements incorporels, incluant le droit au bail et les droits d’entrée de la franchise.
La trésorerie de départ intègre l’ensemble des frais liés à la création de l’entreprise, à la mise en place des financements et au lancement de l’activité.
Les porteurs de projet ont obtenu auprès de la banque BNP Paribas un financement de 200 K€ sur 84 mois, destiné à couvrir le droit au bail et les travaux. Leur apport personnel de 70 K€ (représentant 24 % du plan de financement) et le financement complémentaire de PretUp seront consacrés à la constitution de la trésorerie de départ.
En complément des financements, deux contrats de crédit-bail d'un montant global de 33 K€ seront mis en place par BNP Paribas afin d'acquérir une partie du matériel de cuisine.
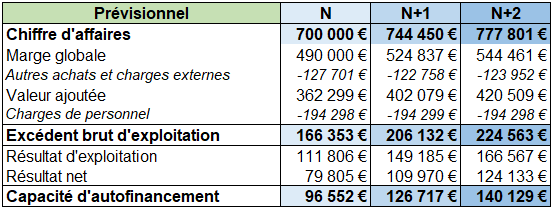
Le prévisionnel d’activité vise un chiffre d’affaires de 700K€ dès la première année, avec une croissance modérée les deux années suivantes (+6.4% et +4.5%). Sur ce volume, la part des livraisons est estimée à environ 20%.
Le taux de marge globale (70%) et les charges ont été estimés en fonction des valeurs moyennes observées auprès des autres franchisés Heiko.
Les charges de personnel incluent la rémunération d’Arnaud en tant que dirigeant et les salaires des 5 salariés polyvalents (ETP) qui constitueront l’équipe.
Sur ces bases, l’EBE ressort à 166K€ la 1ère année, soit 23% du chiffre d’affaires, et 206K€ la 2ème année (27% du chiffre d’affaires).
Pour attester de la faisabilité et de la rentabilité d’un projet, le prévisionnel intègre la notion de point mort. Le point mort est exprimé en nombre de jours et correspond au moment à partir duquel une entreprise commence à dégager un bénéfice.
Pour ce projet, le seuil de rentabilité est d’environ 527k€. Le calcul du seuil de rentabilité intègre les charges de remboursement du prêt bancaire accordé pour (33k€ par an) et celles de l’enveloppe PretUp (11k€ par an). Les financements accordés ne viennent pas dégrader la rentabilité de l’affaire puisque le point mort est atteint en 9 mois environ.
D’après les éléments prévisionnels, la capacité d’autofinancement (CAF) devrait se situer entre 96k€ (exercice 2027) et 127k€ (exercice 2028) et permettra de couvrir le remboursement des annuités des prêts (54K€).
La CAF est un flux de trésorerie calculé d’après les résultats et le cycle d’exploitation de l’entreprise. Il permet de déterminer notamment la capacité de l’entreprise à autofinancer son exploitation (investissement, développement) et à rembourser ses dettes financières.
La société a été rattachée à la classe de risque « C+» / Risque modéré déterminée par la cotation interne de PretUp dont le calcul se trouve dans l’analyse financière présente dans la section Documents.
S’agissant d’une création d’entreprise, nous ne disposons donc pas de bilan antérieur. Vous ne retrouverez donc pas d'informations en actif et en passif dans l'onglet Finances.
Nous avons fixé le seuil d'intervention à 50% du montant recherché. A partir de ce seuil, le chef d'entreprise décide de l'acceptation ou non des fonds collectés.
Le modèle du contrat de prêt signé à la fin de la collecte entre l’entreprise et les investisseurs est disponible dans la section Documents.
Dans le cadre de la nouvelle réglementation européenne PSFP (plateforme de services de financement participatif / règlement (UE) 2020/1503 du 7 octobre 2020), vous trouverez la Fiche d'Informations Clés pour les Investisseurs récapitulant toutes les informations nécessaires sur l'investissement en cliquant sur le bouton « Fiche d’informations Clés (FICI) » situé sur cette même page et dans la section Documents.
Cautions personnelles des deux dirigeants
Afin de couvrir le risque de défaillance, une caution solidaire et personnelle a été demandée au nom des deux dirigreants ( Arnaud LAURENT et David LAURENT) à hauteur du montant de financement PretUp (capital, intérêts et accessoires).
L’analyse patrimoniale des porteurs de projet menée par nos équipes, notamment au regard de leurs revenus ainsi que de leur patrimoine immobilier net, nous a permis d’établir la cohérence de cette sûreté prise dans le financement de cette opération.
PretUp ne facture pas de frais aux prêteurs. Les frais de fonctionnement de la plateforme sont couverts par la facturation du service aux emprunteurs (commission de succès, frais de dossier et frais de gestion).
PretUp facture à l'emprunteur :
- Au montage du dossier : 5% TTC du montant collecté + 400€ TTC de frais de dossier.
- Frais de gestion calculés sur une base mensuelle de 0.0833 % HT du capital restant dû.
Rappel : les personnes physiques bénéficient également des dispositions fiscales de déduction des pertes en capital sur leur investissement depuis le 1er janvier 2016 (pour les résidents fiscaux français). Nous vous informons que les dirigeants et salariés PretUp peuvent investir sur ce projet.
Il est porté à l’attention des investisseurs qu'aucun conflit d’intérêt n'a été identifié sur ce projet.
| Les points positifs du projet | Les points d'attention du projet |
|---|---|
| Accompagnement de la banque et de la franchise | Risques liés à la création d'entreprise |
| Emplacement du local | Secteur d'activité concurrentiel |
| Apport des associés | Impact de la conjoncture économique sur le pouvoir d'achat des ménages |
Nous attirons l’attention de nos investisseurs sur les dispositions suivantes :
Investir dans un projet de financement participatif comporte des risques, y compris le risque de perte totale ou partielle du capital investi. L’investissement n’est pas couvert par les systèmes de garantie des dépôts ni par les systèmes d’indemnisation des investisseurs.
Le retour sur investissement n’est pas garanti. Ceci n’est pas un produit d’épargne, et il est conseillé de ne pas investir plus de 10 % de son patrimoine net dans des projets de financement participatif.
L’investisseur non averti bénéficie d’un délai de réflexion de 4 jours à compter de l’émission de son offre pour la retirer.